ファクタリングはやばい?違法業者・取り立ての危険性と安全な会社の見分け方

ファクタリングがやばいと言われる理由
検索窓に「ファクタリング」と入力すると、関連キーワードとして「やばい」「危険」「倒産」といった物騒な言葉が並びます。資金調達を急ぐ経営者にとって、こうした評判は大きな不安要素でしょう。
市場で「やばい」と噂される背景には、業界の構造的問題や利用者の理解不足など、いくつかの明確な要因が存在します。ここでは、なぜファクタリングがこれほどまでに警戒されているのか、その本質的な3つの理由を紐解いていきます。
仕組みの基本は、ファクタリングとは?仕組み・注意点をを徹底比較を解説で紹介しています。
違法業者や悪質業者の存在が不安視されている
ファクタリングがやばいと言われる最大の理由は、売買契約を装って違法な高金利貸付を行う「偽装ファクタリング」の存在です。
金融庁や警察庁などの行政機関も、悪質な無登録業者による被害について繰り返し注意喚起を行っています。
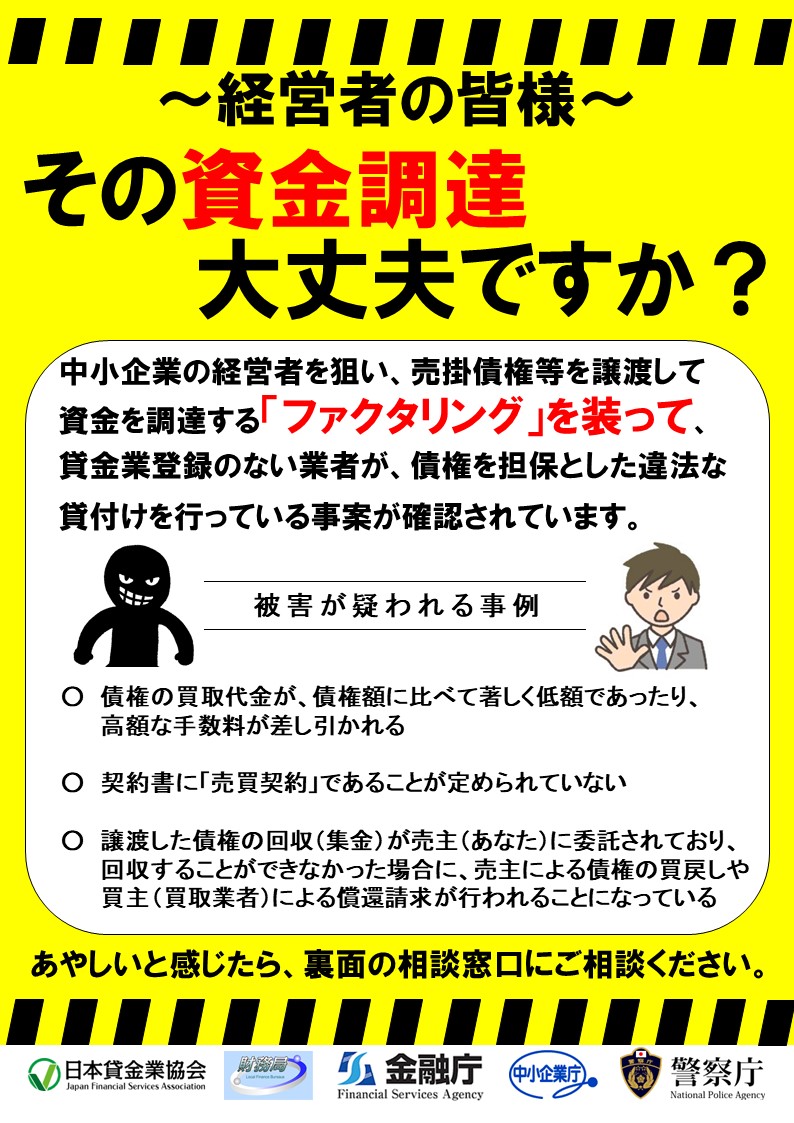
出典:金融庁|ファクタリングの利用に関する注意喚起
正規のファクタリングは貸金業ではないため、利息制限法上の上限金利(年15〜20%)が適用されません。悪質業者はこの法的なスキマを悪用します。実質的な年利が数百%に達する手数料を要求するケースや、売掛金の回収が困難になった際に利用者へ全額の返済を迫るケースが典型です。
市場にこうした悪質業者が潜んでいることから、「ファクタリングに関わると違法な被害に遭うのではないか」という強い不安感が社会全体に広がっています。
手数料が高く資金繰りを圧迫することがある
ファクタリングは、未回収の売掛金を期日前に現金化できる非常に便利な仕組みですが、必ずファクタリング会社へ支払う手数料が発生します。
銀行の融資金利(年利数%程度)と比較した場合、ファクタリングの手数料率(2者間で8〜18%程度)は、わずか数ヶ月間の資金化に対する費用としては割高に感じられることが一般的です。
1回あたりの手数料負担額が大きいことに加え、一度ファクタリングを利用すると、翌月に入金されるはずだった売掛金が手元に残らなくなります。
その減少分を補うために翌月もファクタリングを繰り返し、徐々に手元資金が枯渇して資金繰りが悪化していくケースが少なくありません。手数料率だけでなく、各種費用を含めた最終入金額と将来の資金繰り計画を検証せずに利用すると、経営破綻の引き金になりかねません。
取り立てや取引先への連絡を心配する人がいる
ファクタリングを利用する際、多くの経営者が恐れるのが「もし支払いが遅れたら、激しい取り立てを受けるのではないか」「取引先(売掛先)に連絡がいって経営不振がバレるのではないか」という点です。
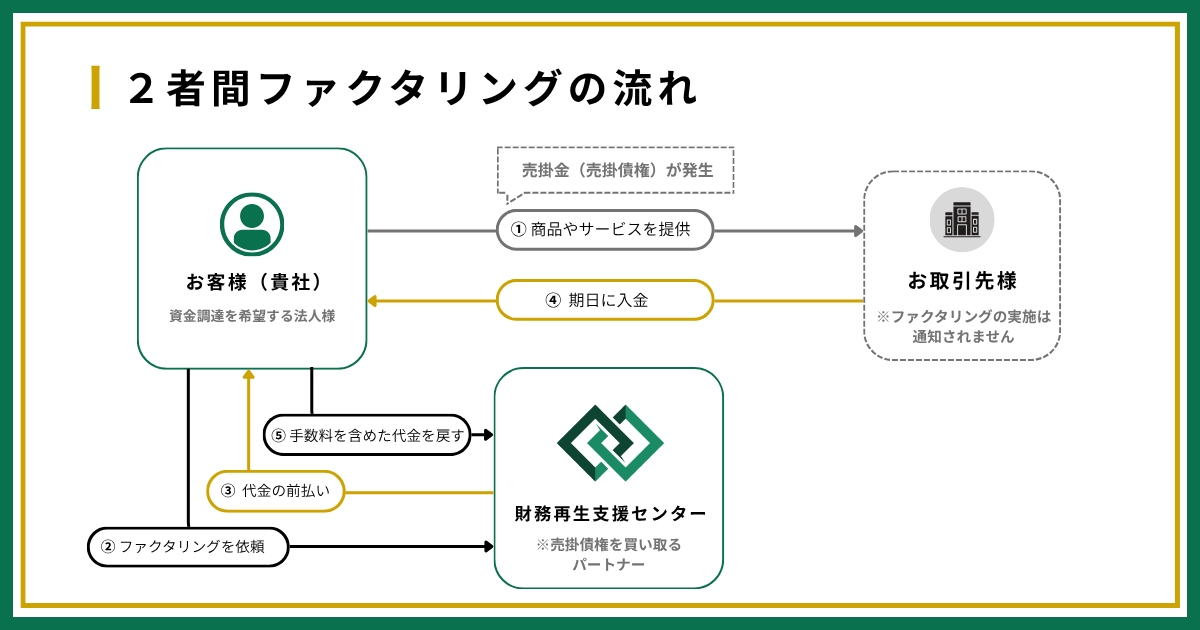
特に売掛先へ通知を行わない「2者間ファクタリング」の場合、売掛先から入金された資金を利用者が一時的に預かり、それをファクタリング会社へ引き渡す流れとなります。ここで万が一、利用者がその資金を他の支払いに流用してしまうと、ファクタリング会社から厳重な確認や回収の連絡(督促)が入ることになります。
こうした支払遅延時の回収行動が「恐ろしい取り立て」として口コミなどで拡散され、ファクタリング全体のイメージを恐怖感のあるものへと押し上げている側面があります。
ファクタリングは違法ではない
前述のように危険性が指摘される一方で、法律上、正規のファクタリング自体は完全に合法的な経済活動です。ここでは、法的な位置付けと、どのようなケースで合法・違法が分かれるのかを整理します。
融資ではなく売掛金の売買契約にあたる
ファクタリングの本質は、事業者が保有する売掛金という資産の売買(譲渡)です。銀行融資やビジネスローンのような金銭消費貸借契約(お金の貸し借り)ではありません。
そのため、信用情報機関(JICCやCICなど)に借入履歴や審査情報が登録されることは原則としてありません。決算書上の扱いも負債(借入)の増加ではなく売掛金から現金への科目振替となるため、財務諸表の見栄えを悪化させずに資金調達ができるというメリットが存在します。
ただし、信用情報に載らないからといって計画性なしに乱用してよいわけではありません。資金繰り表による入出金管理とセットで運用することが大前提となります。
違法になる可能性があるのは貸付に近い契約
法的に問題となるのは、形式上は売掛金の売買契約(債権譲渡契約)と称していても、取引の実質がお金の貸し付けとみなされる場合です。
日本の裁判例や金融庁の見解では、取引の名称ではなく実質的なリスクの移転が行われているかが重視されます。
例えば、売掛先が倒産して売掛金が回収できなくなった際、その損害をファクタリング会社ではなく利用者が補填・買い戻さなければならない契約(償還請求権付き契約)は、法的リスクを利用者が負っているため債権を担保にした融資(貸付)と判断される可能性が高まります。
貸付とみなされた場合、貸金業登録をしていない業者が行う取引は無登録営業となり、出資法違反や貸金業法違反に問われます。
ファクタリングがやばい状況になりやすいケース
ファクタリングを利用した結果、経営が深刻な危機に陥るパターンには、サービスそのものの問題よりも利用者の選択ミスや運用の計画不足に起因するものが目立ちます。特に以下のようなケースに該当する場合は注意が必要です。
手数料が高すぎる会社を選んでしまう
緊急で現金が必要な状況に焦るあまり、相場を大きく超える高額な手数料を提示する会社と契約してしまうケースです。
ファクタリングの手数料相場は、売買方式によって異なります。
- 2者間ファクタリング:8%〜18%程度
- 3者間ファクタリング:2%〜10%程度
相場から逸脱した20%や30%といった高い手数料を設定している会社を利用すると、本来受け取れるはずの売上金が大幅に削り取られてしまいます。基本手数料を低く見せる会社にも注意が必要です。契約直前に「審査料」「着手金」などの名目で不透明な費用を上乗せしてくるケースがあります。初回見積もりの段階で、最終的に手元へ入る金額がいくらになるのかを慎重に見極めることが欠かせません。
手数料の相場や決まる要因は、ファクタリング手数料の相場と計算方法で詳しく解説しています。
売掛金の入金後にファクタリング会社へ支払えない
2者間ファクタリングにおいて最もトラブルに発展しやすいのが、売買対象となった売掛金が売掛先から自社口座へ振り込まれた後、その資金をファクタリング会社へ速やかに送金・引き渡しできないケースです。
自社の資金繰りが限界に達していると、売掛先から入金されたお金を当面の給与支払いや別の買掛金の決済に流用してしまう誘惑に駆られることがあります。しかし、ファクタリング会社へ引き渡すべき売掛金は、すでに他者(ファクタリング会社)へ権利が移転している資金です。
これを勝手に消費する行為は、単なる契約違反にとどまらず、横領罪などに問われる可能性がある極めて危険な行為です。当然、ファクタリング会社からは厳しい回収措置が取られることになります。
出典:e-GOV法令検索|刑法
慢性的な赤字の穴埋めとして繰り返す
ファクタリングは将来受け取る予定の売上を前倒しで現金化する仕組みに過ぎず、企業の売上や利益そのものを増やす効果はありません。
毎月の営業赤字や売上不足を補う目的で継続的にファクタリングを利用し続けると、翌月以降の手元資金が常に目減りする負のスパイラルに陥ります。
【負のスパイラルの構造】
1ヶ月目:売掛金100万円をファクタリング(手数料10%)⇒ 90万円調達
2ヶ月目:本来入るはずの100万円が入らないため、資金不足 ⇒ 再度ファクタリング
3ヶ月目:さらに手元資金が減少し、ファクタリングから抜け出せなくなる
赤字の原因が構造的な原価率の高さ、固定費の増大、過去の借入返済負担などにある場合、ファクタリングだけに頼っても根本的な解決にはなりません。早期の財務改善や経営再建に向けた抜本的な対策が必要です。
借入とファクタリングを併用している場合は、借入依存度の計算方法と適正水準もあわせて確認してください。
取引先に知られたときの説明を考えていない
3者間ファクタリングを利用する場合、売掛先に対して債権譲渡の通知を行い、承諾を得る必要があります。また、2者間ファクタリングであっても、万が一自社からの支払いが遅延した場合には、ファクタリング会社から売掛先へ債権譲渡通知が送付される契約になっていることが大半です。
取引先への事前の相談がないまま通知が届けば、資金繰りへの不安を持たれかねません。「倒産リスクがあるので取引を縮小しよう」と判断され、最悪の場合は取引停止に至るリスクもあります。ファクタリングを利用する際は、取引先へどのように説明するか、あるいは知られないための管理を徹底できるかをあらかじめ想定しておく必要があります。
ファクタリングの取り立てはある?回収の流れと注意点
「支払いが遅れたら闇金のような怖い取り立てが来るのではないか」という疑問に対しては、利用する契約方式(2者間・3者間)と、契約の履行状況によって対応が異なります。
結論から言えば、正規のファクタリング会社であっても契約違反(売掛金の未引き渡し)が発生すれば法的な回収措置や督促を行います。しかし、暴力的・脅迫的な取り立てを行うのは違法業者に限られます。
2者間ファクタリングの場合
2者間ファクタリングにおける資金回収と督促の標準的な流れは以下の通りです。
- 売掛先から利用者へ入金:売掛先が期日通りに利用者の口座へ売掛金を支払う。
- 利用者からファクタリング会社へ引き渡し:利用者は即日〜数日以内に、預かった資金をファクタリング会社へ送金する。
- 支払遅延時の確認・督促:期日までに送金が確認できない場合、ファクタリング会社から電話やメールで状況確認の連絡が入る。
- 内容証明の送付と売掛先への通知:連絡が取れない、あるいは支払いを拒否し続けた場合、ファクタリング会社は法的な権利に基づき、売掛先へ債権譲渡通知を送付して直接回収へ切り替える。
正規の会社による督促は、契約に基づいた当然の権利行使です。しかし、法律を無視し、深夜・早朝の連続電話、自宅やオフィスへの不当な押しかけ、過度な暴言などを行う業者は、違法業者である可能性が高いため注意してください。
3者間ファクタリングの場合
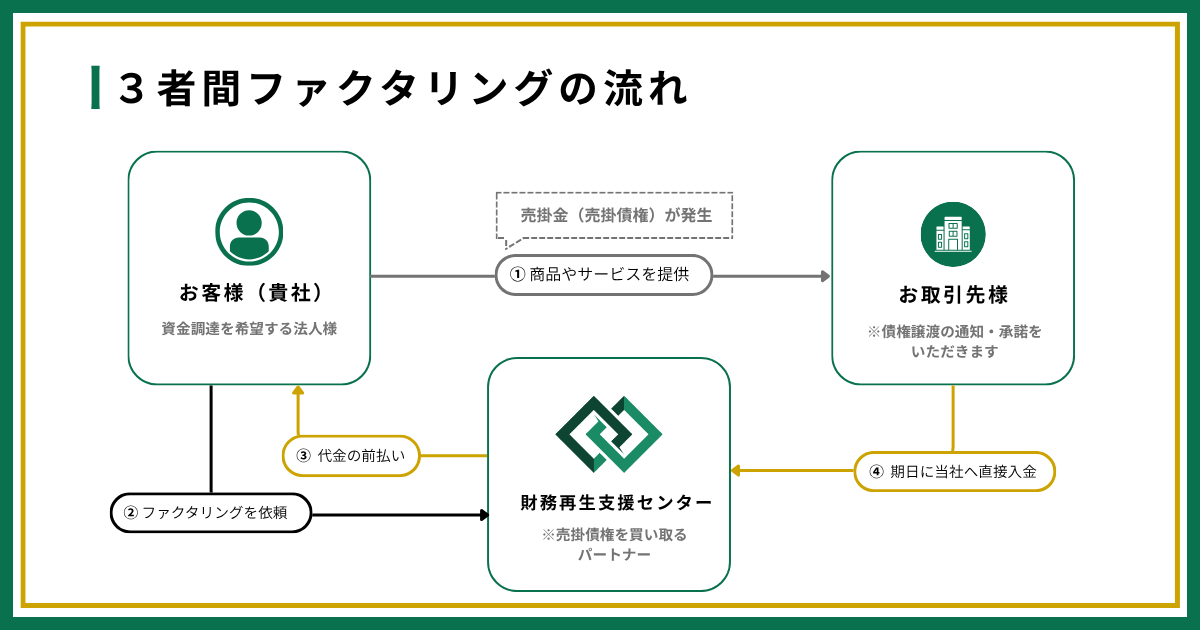
3者間ファクタリングの場合、利用者を介さず、売掛先が直接ファクタリング会社の指定口座へ売掛金を振り込みます。
そのため、利用者が資金を使い込むリスクがなく、利用者に対する「回収」「取り立て」という概念自体が基本的に発生しません。売掛先の倒産などによって資金が回収できなくなった場合でも、正規のノンリコース契約であれば、ファクタリング会社がそのリスクを負うため、利用者に支払いを請求されることはありません。
資金回収をめぐるトラブルや督促のリスクを極力排除したい場合は、3者間ファクタリングの方が安全性の高い選択肢と言えます。
ファクタリングの違法業者に多い特徴
ファクタリングの違法業者に騙されないためには、彼らが提示する違法な契約条件や営業手法の特徴を知っておくことが重要です。以下の特徴に1つでも該当する場合は、違法業者(ヤミ金)である可能性が極めて高いため、速やかにやり取りを中断してください。
償還請求権や買戻し義務を求める
正規のファクタリング契約は償還請求権なし(ノンリコース)が原則です。償還請求権とは、売掛先が倒産などで売掛金を支払わなかった場合に、ファクタリング会社が利用者に対して「代わりに支払え」と請求できる権利を指します。
契約書に「買戻し特約」「償還請求権あり」「利用者が支払いを保証する」といった条項が含まれている場合、それは売買ではなく実質的な融資(貸付)です。
金融庁の注意喚起でも、償還請求権のある取引を無登録で行う行為は違法な貸金業に該当すると示されています。
分割払い・ジャンプ料・保証金を求める
ファクタリングは、売掛金を一括で現金化し、入金日に全額を一括で清算する取引です。
そのため、以下のような取引形態を提示された場合は違法業者を強く疑ってください。
- 分割払いの提案:「手元資金が厳しいなら、ファクタリング会社への支払いを月々分割にしましょう」と持ちかける(貸金業の分割返済と同義)。
- ジャンプ料(延滞利息)の要求:「今月の支払いを延期する代わりに、手数料(ジャンプ料)だけ払えば待ってあげる」と持ちかける。
- 保証金・手付金の事前要求:「審査を通過させるため、あらかじめ保証金を振り込んでください」と要求する。
これらはすべて、貸金業の手法を隠れ蓑にした違法行為です。
給与ファクタリングを案内する
個人が将来もらう給与を対象に現金化をうたう給与ファクタリングは、貸金業に該当すると判断されています。
事業者が保有する売掛金(BtoBの売買などで生じた債権)のファクタリングとは全く別物です。法人の代表者個人や個人事業主に対して「個人の給与を対象に買い取ります」などと案内してくる業者は、違法な貸金業者である可能性が極めて高いと言えます。利用しないように注意しましょう。
契約書や見積もりを提示しない
健全な取引を行うファクタリング会社であれば、買取金額、手数料率、控除される費用、入金日、双方の義務などを記載した契約書及び見積もりを提示し、双方が合意した上で押印・締結します。
以下のような対応をする業者は極めて危険です。
- 契約書の控えを渡してくれない
- 「契約書は後で送る」と言って即日現金だけ手渡そうとする
- 見積もりの内訳があいまいで、最終的な入金額を口頭でしか伝えない
- 疑問点を質問しても明確に回答せず、契約を急かす
後で法外な手数料や違法な条件を突きつけられた際、書面がないと反論が難しくなるため、契約書の交付・確認は必須です。
悪質なファクタリング業者を避けるチェックポイント
安全なファクタリング会社を選び出すために、申込及び契約前に確認すべきチェックリストです。
悪質業者を見抜く比較チェックリスト
| 確認項目 | 安全な優良会社の特徴 | 避けたい危険なサイン |
| 会社情報 | 法人名、固定電話、所在地、代表者名が明記され、運営実態がある | 所在地がバーチャルオフィス、電話が携帯番号(090/080など)のみ |
| 契約書 | 債権譲渡契約の内容、ノンリコース(償還請求権なし)が明記されている | 契約書を交付しない、「買戻し特約」「連帯保証」の記載がある |
| 手数料 | 相場(2者間: 8〜18%、3者間: 2〜10%)の範囲内で内訳が明瞭 | 手数料が不自然に安い(例: 0.1%〜)と謳いつつ、不明な費用が上乗せされる |
| 審査体制 | 請求書、通帳コピー、取引実績などを提出し、実在性を確認される | 「審査なし」「誰でも100%即日可」「ブラック歓迎」などを強調している |
| 対応力 | メリットだけでなく、費用負担や資金繰りのリスクも説明してくれる | 契約を強引に急かす、質問に対する回答が曖昧、不安を煽ってくる |
会社情報が公開されているか
事前に相手方のWebサイトを確認し、法人名、代表者名、本社所在地、固定電話番号が正しく記載されているかを確かめましょう。
実在する住所であっても、現地にオフィスがなくバーチャルオフィスやマンションの一室を一時的に借りているだけのケースがあります。また、連絡先が携帯電話番号のみの場合や、会社名で検索しても公式Webサイトや登記情報が見つからない場合は、悪徳業者の可能性があります。
契約書に債権譲渡契約の内容が明記されているか
契約を交わす際は、必ず契約書のタイトルが「債権譲渡契約」または「売買契約」となっているかを確認してください。
本文中に「金銭消費貸借」「借入」「利息」「連帯保証人」「担保」といった貸金業関連の用語が含まれていないかを精査します。特に「売掛先の不渡り時に利用者が補填する」という旨の条項(償還請求権)が入っていないかをチェックすることが重要です。
手数料と最終入金額が明確か
契約の前に必ず詳細な見積もりを取得し、「売掛金の額面」「適用される手数料率」「控除される実費(印紙代、振込手数料など)」「最終的に自社口座へ入金される振込額」の4点を書面で確認してください。
「手数料2%〜」とWebサイトに大きく記載されていても、実際の審査後に「今回はリスクが高いので18%になります」と吊り上げられたり、手数料とは別に「審査代5万円」「着手金10万円」といった謎の費用を差し引かれたりするトラブル事例が存在します。差引後の最終入金額に納得してから同意してください。
審査なし・誰でも即日を強調しすぎていないか
「審査なし」「100%誰でも通過」「ブラックOK」といった甘い言葉で集客している業者は、違法業者の可能性が高いです。
ファクタリングは売掛金を買い取る取引であるため、売掛先の信用度や売掛金が実在するかどうかを確かめる審査が不可欠です。審査を全く行わないということは、最初から回収不能リスクを見越した上で、強引な取り立てや過剰な手数料で利益を得ようとしている可能性が高いと考えられます。
ファクタリングを安全に利用するための選び方
トラブルを未然に防ぎ、自社の資金調達を成功させるためには、企業の状況に合わせた適切なファクタリング会社選びが欠かせません。
2者間と3者間の違いを理解して選ぶ
ファクタリングには大きく分けて「2者間」と「3者間」の2つの仕組みがあります。自社の優先順位(スピードか、コストか、秘匿性か)に合わせて適した方式を選びましょう。
【2者間ファクタリング】
利用者とファクタリング会社の2者で契約する方式です。売掛先への通知が不要なため、取引先に知られずに資金調達できます。最短即日での資金化も可能ですが、ファクタリング会社の回収リスクが高い分、手数料は8%〜18%程度と高めです。
【3者間ファクタリング】
利用者、ファクタリング会社、売掛先の3者で契約する方式です。売掛先から直接ファクタリング会社へ支払われるため、手数料は2%〜10%程度と低く抑えられます。ただし、売掛先への通知と承諾が必要になるため、手続きに時間がかかります。
取引先に知られずに最短即日で資金化したい場合は2者間、取引先の理解が得られて手数料を抑えたい場合は3者間を選択しましょう。
手数料だけでなく最終入金額で比較する
提示された手数料の数字だけに惑わされず、手元にいくら残るかという最終入金額で複数社を比較検討しましょう。
例えば、以下の2社を比較した場合、一見するとA社の方が魅力的に見えますが、最終的な手元資金はB社の方が多くなります。
- A社:手数料率 5% + 事務手数料・出張費 8万円 = 振込額 87万円(売掛金100万円の場合)
- B社:手数料率 8%(その他費用一切なし) = 振込額 92万円(売掛金100万円の場合)
追加費用は一切発生しないかを各社に確認し、同条件で見積もりを提出してもらい判断することが重要です。
即日対応やオンライン完結の可否を確認する
資金調達の緊急度が高い場合は、手続きのスピードと利便性を確認します。
最近では、Web上で必要書類のアップロードからクラウドサインなどによる契約締結まで完了するオンライン完結型のファクタリング会社が増加しています。オンライン完結型は、面談のための出張費や交通費、郵送の手間を削減できるため、手数料が低めに設定されている傾向があります。即日振込を希望する場合は、何時までに申込と書類提出を完了させれば当日着金に間に合うのかを事前に把握しておきましょう。
オンライン完結型の会社は、オンラインファクタリングおすすめ15社で比較しています。
デメリットやリスクまで説明してくれる会社を選ぶ
親身で信頼できるファクタリング会社は、自社にとって都合の良いメリットばかりを強調しません。「ファクタリングを利用すると翌月の資金繰りがどう変化するか」「繰り返し利用した場合のリスクは何か」など、利用者の経営状態を踏まえた丁寧な説明をしてくれます。
メリットのみをアピールして無理に契約を迫ってくる営業担当者ではなく、リスクやデメリットまで開示してくれる誠実な姿勢を持った会社を選ぶことが、将来のトラブル防止につながります。
主なファクタリング会社の徹底比較【安全な優良会社一覧】
資金調達の検討にあたっては、各社の特徴や条件を正しく把握し、自社の調達規模やニーズに合致する会社を選ぶことが重要です。
主要ファクタリング会社・比較一覧表
| 会社名 | 買取可能額 | 対応方式 | 所在地 |
| 財務再生支援センター | 100万円〜4億円 | 2者/3者/財務コンサル | 東京都豊島区 |
| アクセルファクター | 30万円〜3億円 | 2者/3者/各種債権 | 東京都豊島区 |
| CashN | 5万円〜50万円 | 2者/注文書 | 東京都豊島区 |
| AGビジネスサポート | 1万円〜 | 2者/3者 | 東京都港区 |
| PAYTODAY | 10万円〜上限なし | 2者間 | 東京都港区 |
| FREENANCE | 1万円〜上限なし | 2者間 | 東京都品川区 |
| GoodPlus | 非公開 | 2者間 | 東京都中野区 |
| ファクタリングのTRY | 10万〜1億円 | 2者/3者 | 東京都台東区 |
| DMC | 10万〜1億円 | 2者/3者/医療など | 東京都港区 |
| OLTA | 上限なし | 2者間 | 東京都港区 |
| labol | 1万円〜 | 2者間 | 東京都渋谷区 |
| No.1 | 50万〜5,000万円 | 2者/3者/医療など | 東京都豊島区 |
| ペイトナー | 1万〜300万円 | 2者間 | 東京都港区 |
| PMG | 50万〜2億円 | 2者/3者 | 東京都新宿区 |
| QuQuMo | 上限なし | 2者間 | 東京都豊島区 |
※2026年9月時点の各社公式サイト情報をもとに作成
各社の詳細スペックや目的別の選び分けは、ファクタリング会社おすすめ30社比較にまとめています。
特徴的なサービスの紹介
各社の強みやサービス領域には明確な違いが存在します。自社の調達希望額や目的に応じて選定することが重要です。
- 小額・オンライン特化型サービス
CashN、OLTAやQuQuMoなどは、完全オンライン完結型のシステムを構築しており、数万円〜数十万円程度の少額な資金調達や、フリーランス・個人事業主の迅速な現金化に適しています。AI審査などを活用することで審査時間を短縮しています。 - 中規模・スピード重視型サービス
アクセルファクターやPMG、No.1などは、最短数時間レベルでの素早い対応力を備えており、審査通過率の高さや手続きの簡便さを強みとしています。急な外注費の支払いや数百万〜数千万円規模のつなぎ資金ニーズに対応しています。 - 大型調達・根本的な財務改善
1,000万円を超える高額の資金調達には、専門性の高い会社が適しています。赤字決算・税金滞納・リスケジュール中といった事情を抱える企業も同様です。こうしたケースでは、財務再生支援センターのような「高額対応・財務コンサルタント併設型」が有効です。財務再生支援センターでは、最大4億円までの高額買い取りに対応しているだけでなく、専任担当者が金融機関対策や資金繰り表の再構築まで含めた無料の財務コンサルティングを提供しています。一時的な資金繰りしのぎで終わらせず、根本的な財務体質の改善を目指す事業者に最適な環境が整っています。
ファクタリングを利用してもよいケース・避けるべきケース
自社の現状を客観的に分析し、ファクタリングを利用すべきか見送るべきかを判断してください。
利用してもよいケース
以下のような「一時的な入金ズレ」であり、かつ将来の回収と利益が確実に担保されているケースでは、ファクタリングの利用が非常に有効です。
- 売上の拡大に伴う先行資金の不足:大型案件を受注し、材料仕入れや外注費、人件費の支払いが先行するが、数ヶ月後に確実に大きな入金がある場合。
- 黒字倒産の回避:売上や利益は十分に出ているが、取引先の都合で入金サイトが延びてしまい、一時的に納税や決済資金が不足している場合。
- 金融機関の融資実行までのつなぎ:銀行融資の審査・実行が決まっているが、実際の着金までに数週間〜1ヶ月のタイムラグがあり、その間の支払いを維持したい場合。
ファクタリング利用後に手数料を差し引いても、案件全体でしっかり利益が残るかを事前にシミュレーションしておくことが条件となります。
利用を避けるべきケース
一方で、以下のような状況下でのファクタリング利用は危険であり、原則として避けるべきです。
- 毎月の恒常的な営業赤字を補填するため:本業で利益が出ていない状態で売上を前倒ししても、翌月以降の資金不足がさらに深刻化するだけです。
- 利益率の低い案件の資金化:利益率が5%しかない案件の売掛金を、手数料10%のファクタリングで現金化すると、取引をするたびに赤字が拡大します。
- 架空債権や金額を水増しした請求書での申込:存在しない売掛金を捏造して申し込む行為は明確な「詐欺罪」であり、刑事罰の対象となります。資金繰りが行き詰まっても、不正行為には手を染めてはいけません。
トラブルに遭ったときの対処法
万が一、悪質な業者と関わってしまったり、トラブルの兆候を感じたりした場合は、冷静かつ適切な対応をとることが自社を守るうえで最も重要です。
怪しい業者と安易に話を進めない
少しでも「対応がおかしい」「契約内容に疑問がある」と感じたら、その場で書類に署名・押印をしてはいけません。
特に「今日契約してくれれば手数料を半額にする」「保証金を先に振り込めば審査を通す」といった都合の良い勧誘文句には注意が必要です。提示された契約書は一度持ち帰り、社内の担当者や顧問弁護士、税理士などの第三者に相談をしましょう。一度契約を結んでしまうと、法的な取り消しが難しくなるケースがあります。
貸付に近い場合は貸金業登録を確認する
契約条件に「分割返済が可能」「売掛先の倒産時も利用者が返済義務を負う」といった貸付に近い内容が含まれている場合、その業者が正規の「貸金業者」として登録されているかを確認してください。
金融庁の「登録貸金業者情報検索サービス」を利用すれば、会社名や登録番号から正規の事業者であるかを調べることができます。無登録で貸金業を行っている業者は例外なく違法業者(ヤミ金)ですので、関わりを持ってはいけません。
出典:金融庁|登録貸金業者情報検索サービス
悪質な取り立てを受けたら警察や公的窓口に相談する
万が一、違法業者から過度な脅迫・恐喝、深夜早朝の電話、取引先や家族への嫌がらせといった不当な取り立てを受けた場合は、決して一人で抱え込まず、直ちに公的な専門機関へ相談してください。
- 警察相談専用電話:#9110(事件性が高い場合は110番)
- 金融庁・金融サービス利用者相談室:0570-016811(ナビダイヤル)
相談する際は、客観的な証拠を保存して持参してください。録音データ、着信履歴、受信したメールやFAX、契約書、振込明細などが該当します。証拠が揃っているほど、警察や弁護士は迅速に動けます。
よくある質問
ファクタリングの検討にあたって、多くの経営者から寄せられる代表的な質問とその回答をまとめました。
ファクタリングは違法ですか?
正規のファクタリングは、民法上の債権譲渡(売買)に基づく合法的な取引であり、違法ではありません。
ただし、ファクタリングを装って無登録で高利貸付を行う偽装ファクタリングや、個人を対象とした給与ファクタリングは、金融庁や裁判所によって違法行為(貸金業法違反・出資法違反)と認定されています。取引の実質がノンリコース(償還請求権なし)の売買契約であるかを確認することが重要です。
ファクタリングで取り立てはありますか?
正規のファクタリング会社であれば、2者間取引において売掛金の引き渡しが遅れた際に確認や支払いの督促を行います。しかし、これらは法律と契約に基づく適正な範囲内で行われます。
暴言を吐く、深夜・早朝に押しかける、関係のない家族や取引先に嫌がらせをするといった不当な取り立てを行うのは違法業者です。万が一そのような被害に遭った場合は、直ちに警察へ相談してください。
ファクタリングの違法業者はどう見分けますか?
違法業者を見分ける主なポイントは以下の通りです。
- 契約書に「償還請求権あり」と書かれている
- 分割払い、ジャンプ料、事前保証金の支払いを求められる
- 会社所在地が不明、固定電話がなく携帯番号のみで営業している
- 「審査なし」「誰でも100%通過」などと過度な甘い言葉で集客している
- 契約書の控えを渡さない
これらに当てはまる業者は絶対に利用しないでください。
ファクタリングを利用すると信用情報に影響しますか?
ファクタリングは借入ではないため、信用情報機関(JICCやCICなど)に利用履歴や審査情報が登録されることはありません。銀行からの融資審査において「過去にファクタリングを使ったから」という理由だけで信用情報が傷つく心配はありません。
ただし、2者間ファクタリングで支払遅延を起こし、売掛先へ債権譲渡通知が送られてトラブルになった場合などは、事業上の信用に悪影響を及ぼす可能性があります。
取引先にファクタリング利用はバレますか?
2者間ファクタリングを選択すれば、売掛先へ通知や承諾なしで手続きを進められるため、取引先に利用が知られる心配は原則としてありません。
一方、3者間ファクタリングの場合は売掛先の承諾が必須となるため、必ず取引先に知られることになります。また、2者間契約であっても利用者の支払いが滞った場合は、ファクタリング会社から売掛先へ通知が行く契約になっていることが一般的なため、期日通りの清算を徹底することが重要です。
まとめ
ファクタリングは、正しく仕組みを理解し、信頼できる事業者を選んで計画的に活用すれば、決してやばい資金調達手段ではありません。売掛金を迅速に現金化できるため、つなぎ資金の確保や急な黒字倒産リスクの回避において非常に有効な選択肢となります。
しかし、市場には売買を装った悪質な違法業者や過剰な手数料を要求する会社が潜んでいることも事実です。契約を結ぶ前には、必ず会社情報の実在性、契約書におけるノンリコース(償還請求権なし)の記載、明瞭な手数料の内訳、支払遅延時の対応ルールなどをしっかりと確認してください。
もし自社の資金調達において、「数千万円〜数億円規模の高額な資金が必要である」「赤字決算や税金滞納があり他社で断られた」「一時的な現金化だけでなく、金融機関対策や資金繰り表の改善までを含めて根本的に解決したい」とお悩みの場合は、単なる買取にとどまらない専門機関への相談が不可欠です。
財務再生支援センターでは、100万円から最大4億円までの高額買取に特化し、手数料2%〜8%・最短即日という好条件での資金化を提供しています。さらに、専任の担当者が金融機関対策や財務体質改善の指導まで無料コンサルティングとして伴走するため、資金繰りの不安を根本から解消することが可能です。
安心・安全な資金調達と持続可能な経営基盤の再構築に向けて、まずは無料のご相談からご活用ください。
※各社の公式サイトです。スペックは2026年9月時点の公開情報をもとに記載しています。
財務再生支援センター|https://zaimu-saisei.co.jp
アクセルファクター|https://accelfacter.co.jp
CashN|https://cashn.jp
AGビジネスサポート|https://aiful-bf.co.jp
PAYTODAY|https://paytoday.jp
FREENANCE|https://freenance.net
GoodPlus|https://goodplus-service.co.jp
ファクタリングのTRY|https://factoring-try-sko.co.jp
DMC|https://dmc-consulting.co.jp
OLTA|https://olta.co.jp
labol|https://labol.co.jp
No.1|https://no1service.co.jp
ペイトナー|https://paytner.co.jp
PMG|https://p-m-g.tokyo
QuQuMo|https://ququmo.net
【公的機関】
金融庁|ファクタリングの利用に関する注意喚起|https://www.fsa.go.jp/user/factoring.html
e-GOV法令検索|刑法|https://laws.e-gov.go.jp/law/140AC0000000045
中小企業庁|2025年版 中小企業白書|https://www.chusho.meti.go.jp/pamflet/hakusyo/2025/PDF/chusho.html