運転資金とは?種類・計算方法・必要額の目安から調達方法までわかりやすく解説

事業を続けていくうえで欠かせないのが運転資金です。
仕入れや人件費といった日々の支払いは待ってくれない一方、売上の代金が実際に手元へ入るまでには時間差があります。そのため、たとえ売上が立っていても、入金と支払いのタイミング次第で資金がショートしてしまうことは珍しくありません。本記事では、運転資金の意味や種類、必要額の考え方と計算方法から、不足したときの調達手段、日ごろの管理のポイントまでを1つずつ整理していきます。
運転資金とは
運転資金とは、企業や個人事業主が事業を継続していくうえで、日常的な支払いをまかなうために必要となるお金のことです。具体的には、商品や原材料の仕入れ費用、従業員の人件費、店舗や事務所の地代家賃、水道光熱費、外注費などが該当します。こうした支出は事業を止めない限り継続的に発生するため、手元に一定の資金を用意しておくことが欠かせません。
この記事では、運転資金の「必要額の目安」「種類」「計算方法」「調達方法」までを順を追って解説していきます。自社にいまどれくらいの運転資金が必要なのかを見極める手がかりとして、最後まで読み進めてみてください。
運転資金が必要になる理由
商品やサービスを提供して売上が発生しても、その代金が実際に入金されるまでには一定の期間がかかります。ところが、仕入れ費用や人件費、外注費、地代家賃といった支払いは、入金を待たずに先に発生します。この「支払いが先、入金が後」というズレを埋めるために、運転資金が必要になるのです。
ここで注意したいのが、売上が計上されるタイミングと、実際に現金が入ってくるタイミングは一致しないという点です。帳簿の上では利益が出ていても、現金がまだ手元に届いていなければ、目の前の支払いには対応できません。とくに、売掛金の回収期間が長い場合や、仕入れ・外注費などを前払いする場合には、入金と支払いのタイムラグがさらに広がり、必要となる運転資金も増えていきます。
運転資金が底をついてしまうと、仕入れ代金や給与、税金などの支払いが滞り、利益が出ているにもかかわらず事業を継続できなくなる「黒字倒産」に陥るおそれもあります。だからこそ、現在の手元資金だけで判断するのではなく、今後の入金予定と支払い予定の両方を見比べたうえで、必要な運転資金を早めに確保しておくことが大切だといえます。
運転資金と設備資金の違い
事業に使うお金は、大きく「運転資金」と「設備資金」に分けて考えると整理しやすくなります。運転資金が事業を日常的に回すためのお金であるのに対し、設備資金は機械・車両・店舗・システムなど、比較的高額な資産を購入するためのお金を指します。
両者は性質が異なります。設備資金は一度にまとまった金額が必要になる反面、購入する頻度は高くありません。一方の運転資金は、事業を続ける限り繰り返し発生し続けるお金です。この2つを一緒くたに管理してしまうと、何にいくら使っているのかが見えづらくなり、資金繰りが不明確になりがちです。目的ごとに分けて把握することが、健全な資金管理の第一歩になります。
運転資金の内訳(変動費と固定費)
運転資金は、費用の発生の仕方によって「変動費」と「固定費」に分けて捉えることができます。変動費とは売上の増減に応じて変わる費用、固定費とは売上にかかわらず一定額が発生する費用のことです。
変動費の代表例としては、仕入れ費用、原材料費、外注費、販売手数料などが挙げられます。固定費の代表例は、人件費、地代家賃、リース料、保険料などです。この2つを切り分けて把握しておくと、売上が変動したときに運転資金がどう増減するかを予測しやすくなり、先回りした資金計画が立てやすくなります。
必要な運転資金の目安
必要な運転資金の一般的な目安としては、月商(1か月の売上高)の3か月~6か月分程度を確保しておくという考え方があります。急な支払いや売上の落ち込みがあっても、事業を止めずに乗り切るための余力として意識される水準です。
ただし、この目安はあくまで参考値にすぎません。実際の必要額は、業種やビジネスモデル、取引条件によって大きく変わります。正確な金額を知るには、後述する「在高方式」や「回転期間方式」を使い、自社の数値をもとに計算するのが望ましいでしょう。
運転資金の種類
運転資金とひとことで言っても、その中身は発生する場面によっていくつかの種類に分かれます。ここでは代表的な4つ、「経常運転資金」「増加運転資金」「減少運転資金」「季節性運転資金」を整理します。
これらの違いを理解しておくと、自社にいま必要なのがどのタイプの運転資金なのかを見極めやすくなり、打つべき対策もはっきりしてきます。
経常運転資金
経常運転資金とは、通常どおり事業を続けていくうえで、常に必要となる運転資金のことです。売掛金の回収と買掛金の支払いのあいだに生じるズレを埋めるためのお金であり、多くの事業で恒常的に発生します。
言い換えれば、事業を営んでいる限り基本的に必要となる「土台」の資金です。後述する在高方式で求められるのは、主にこの経常運転資金にあたります。
増加運転資金
増加運転資金とは、売上の拡大や受注の増加にともなって、追加で必要になる運転資金のことです。売上が伸びる局面では、それに先立って仕入れや人件費などの支払いが増えるため、入金までのあいだに立て替えなければならない金額も大きくなります。
見落としがちなのは、売上が好調なときほど資金が不足しやすいという点です。事業が伸びている最中に手元資金が足りなくなるケースもあり、これは前述の黒字倒産のリスクにもつながります。
減少運転資金
減少運転資金とは、売上が落ち込んでいる局面で必要になる運転資金です。売上が下がっても、人件費や家賃といった固定費、すでに発生している買掛金の支払いはそのまま続きます。この不足分を補うために必要となるのが、減少運転資金です。
売上の減少が長引くほど資金繰りは悪化しやすくなるため、状況の変化に気づいた段階で早めに手を打つことが求められます。
季節性運転資金
季節性運転資金とは、特定の時期にだけ一時的に必要となる運転資金のことです。具体的には、賞与の支給、納税、季節商品の仕入れ、繁忙期前の増産などが典型例として挙げられます。
このタイプの資金は、いつ頃・どのくらい必要になるかがある程度予測できるという特徴があります。発生時期を見越して計画的に準備しておきやすい資金だといえるでしょう。
運転資金の計算方法
必要な運転資金を把握する方法は、大きく2つあります。おおまかな目安をつかむための「在高方式」と、より実態に近い金額を割り出す「回転期間方式」です。ここではそれぞれの計算式と数値例を紹介します。
在高方式による計算方法
在高方式は、決算書などに記載された残高を使って、必要な運転資金のおおまかな目安を求める方法です。計算式は次のとおりです。
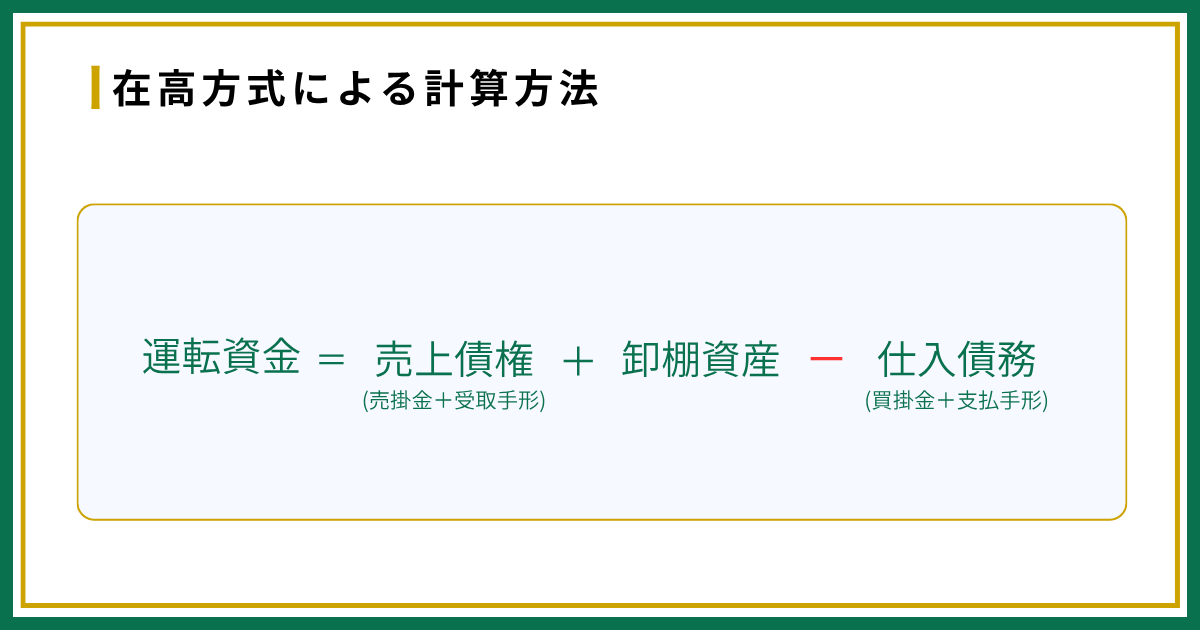
各用語を簡単に整理しておきます。売上債権とはまだ回収できていない売上、棚卸資産とは在庫・仕掛品・原材料、仕入債務とはまだ支払っていない仕入れ代金のことです。
たとえば、売上債権が300万円、棚卸資産が400万円、仕入債務が200万円だった場合、300万円+400万円-200万円=500万円が、必要な運転資金の目安となります。
回転期間方式による計算方法
回転期間方式は、各資産や負債が現金化される、または支払われるまでの期間(回転期間)を用いて、より実態に近い運転資金を求める方法です。計算式は次のとおりです。
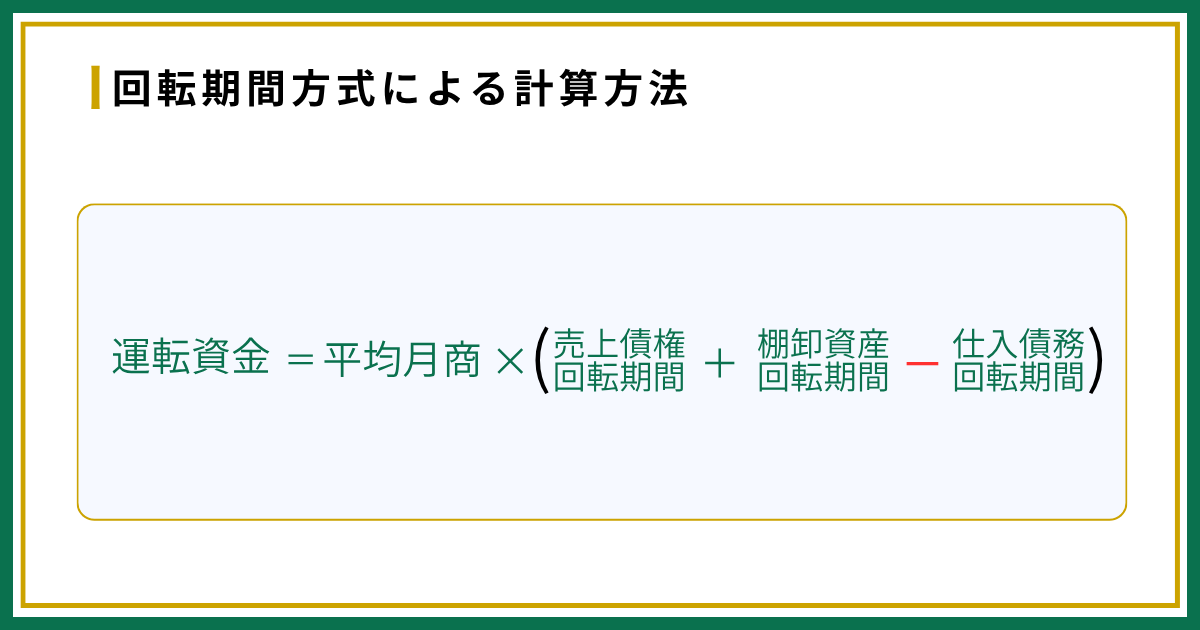
回転期間とは、売上債権や在庫が現金に変わるまで、あるいは仕入債務を支払うまでにかかる期間を、月数などで表したものです。在高方式に比べると計算はやや複雑になりますが、資金化と支払いのタイミングを踏まえて把握できるぶん、精度の高い金額をつかめる点がメリットです。
たとえば、平均月商が500万円、売上債権回転期間が2か月、棚卸資産回転期間が1か月、仕入債務回転期間が1.5か月の場合、500万円×(2か月+1か月-1.5か月)=750万円が、必要な運転資金の目安となります。
必要な運転資金の考え方
必要な運転資金は、すべての企業に共通する一定額があるわけではありません。入金と支払いのタイミング、売上の増減、季節変動、業種、ビジネスモデルなど、さまざまな要素によって変わってきます。
そのため、「月商の3か月~6か月分」といった目安だけで判断するのは危険です。自社の売掛金・在庫・仕入債務や、今後の入出金の予定をもとに考えることが欠かせません。ここでは「入金と支払いのタイミング」「売上の増減と季節変動」「業種・ビジネスモデル」という3つの観点から、必要な運転資金の考え方を掘り下げていきます。
入金と支払いのタイミングから考える
必要な運転資金は、売上が発生してから入金されるまでの期間と、仕入れや外注費などを支払うまでの期間の「差」によって変わります。売掛金の回収期間が長く、仕入債務の支払期限が短いほど、企業が立て替えなければならない期間は長くなり、その分だけ多くの運転資金が必要になります。
また、商品を仕入れてから販売するまでの在庫保有期間が長い場合も、資金が在庫のかたちで滞留するため、必要な運転資金は増えていきます。
対策としては、自社の売掛金の入金日、仕入れ代金・外注費・給与などの支払日、在庫の保有期間をそれぞれ確認し、どの時点で手元資金が最も少なくなるのかを把握することが重要です。資金繰り表を作成して入出金を時系列で並べれば、入金より支払いが先行する期間と、その間に不足する金額を具体的につかめるようになります。
売上の増減と季節変動から考える
売上が増加する局面では、入金額が増えるより先に、仕入れ費用や原材料費、外注費、人件費などの支出が増えます。そのため、追加の運転資金が必要になります。売上が好調であっても、売掛金や在庫が膨らんで手元の現金が不足することがあるため、売上計画だけを見るのではなく、仕入れ・支払い・入金の時期までセットで確認しておく必要があります。
反対に売上が減少する局面では、入金が減っても人件費や地代家賃などの固定費はすぐには減らせません。事業を維持していくためには、この差を埋める運転資金が求められます。
さらに、賞与や納税、季節商品の仕入れ、繁忙期に向けた増産など、毎年決まった時期にまとまった支払いが発生する場合は、季節性運転資金としてあらかじめ準備しておくことが大切です。過去の月別の売上や支出の推移を確認し、繁忙期・閑散期や一時的な支出を資金繰り表に反映しておけば、必要額と準備すべき時期を予測しやすくなります。
業種・ビジネスモデルの特徴から考える
在庫の有無や売上の回収期間、仕入れ・外注費の支払い条件、固定費の大きさは、業種やビジネスモデルによって異なります。そのため必要な運転資金は一律には判断できず、自社の特性を踏まえて考えることが欠かせません。
たとえば建設業では、工事代金が入金される前に材料費や外注費を支払うケースが多く、工期や入金までの期間が長いほど、多くの運転資金が必要になります。製造業や卸売業、小売業では、原材料や商品を仕入れてから販売・現金化するまでに時間がかかるため、在庫の金額と保有期間を考慮する必要があります。
IT・広告・コンサルティングなどの業種は、在庫こそ少ないものの、売上の入金前に人件費や外注費を支払う場面があるため、検収日や入金条件の確認が重要です。医療・介護のように、サービスの提供から報酬の入金まで一定の期間が空く業種では、その期間中の人件費や固定費をまかなえるだけの資金を確保しておく必要があります。
いずれの場合も、一般的な月商基準だけに頼るのではなく、売掛金の回収期間、在庫回転期間、支払い条件、固定費などをもとに必要額を算出することが大切です。
運転資金が不足する原因とリスク
ここでは、運転資金が不足してしまう主な原因と、不足したときに起こり得るリスクを整理します。原因とリスクを理解しておくことで、次章で紹介する調達方法を、より適切なタイミングで検討できるようになります。
運転資金が不足する主な原因
運転資金が足りなくなる背景には、いくつかの典型的なパターンがあります。
- 売上が急拡大し、仕入れや人件費の立て替えが先行してしまう(増加運転資金の発生)
- 売掛金の回収が遅い、または回収サイト(入金までの期間)の長い取引が多い
- 在庫や仕掛品を抱えすぎている(過剰在庫)
- 売上の減少や、突発的な大きな支出が発生した
これらの要因が重なると、たとえ利益が出ていても、手元資金だけが足りなくなるという事態に陥りやすくなります。
運転資金不足が招くリスク
運転資金の不足を放置すると、事業全体に影響が及びます。まず、仕入れ代金や人件費、税金などの支払いが遅れることで、取引先や金融機関からの信用が低下します。支払いそのものができなくなれば事業が立ち行かなくなり、利益が出ているにもかかわらず倒産に至る「黒字倒産」につながるおそれもあります。
また、資金が足りないために受注や仕入れの好機を逃し、本来つかめたはずの成長機会を失ってしまう可能性もあります。こうしたリスクを避けるためにも、早い段階で資金繰りを把握し、必要に応じて資金調達を検討しておくことが重要です。
運転資金の調達方法
ここからは、運転資金が不足したときの主な調達方法を紹介します。それぞれにメリットと注意点があるため、必要な金額やスピードに応じて使い分けることが大切です。
ファクタリング
ファクタリングとは、保有している売掛金をファクタリング会社に売却し、本来の入金予定日より前に現金化する資金調達方法です。
借入ではないため、負債を増やさずに資金を確保できる点が特徴です。さらに審査では売掛先の信用力が重視されるため、赤字や税金の滞納がある場合でも相談できるケースがあります。
ファクタリングの仕組みや種類はファクタリングとは?で詳しく解説しています。
手数料は2者間で8%~18%程度、3者間で2%~10%程度が相場とされます。コストはかかるものの、最短即日での資金化に対応しやすく、売掛金の入金を待たずに急な支払いへ備えられる点が大きなメリットです。
即日入金に対応する会社の選び方は即日ファクタリングでまとめています。
なお、ファクタリングを装った違法な貸付を行う業者も存在するため、契約前に会社の実態や契約内容を十分に確認しましょう。
参照:金融庁|ファクタリングの利用に関する注意喚起
そのうえで、高額の運転資金を、できるだけ早く、かつ根本的な財務改善まで見据えて確保したい場合には、本メディアを運営する財務再生支援センターへの相談が選択肢になります。
財務再生支援センターは買取可能額が100万円~4億円と高額の資金調達に対応し、手数料は2%~8%、最短即日での資金化が可能です。審査通過率は94%で、赤字決算や債務超過の企業でも利用でき、事業再生に関する有資格者スタッフによる財務コンサルティングや金融機関対策を追加費用なしで受けられる点も特徴です。
日本政策金融公庫・銀行融資
日本政策金融公庫や銀行などからの融資は、比較的低金利で、まとまった運転資金を調達しやすい方法です。長期的な資金計画を立てやすいのが利点だといえます。
一方で、申込から審査・入金までにはある程度の時間がかかり、決算内容や支払能力などが審査される点には注意が必要です。急ぎの資金需要には間に合わないこともあるため、余裕をもって準備を進めることが求められます。
ビジネスローン
ビジネスローンは、銀行やノンバンクが提供する事業者向けのローンで、融資に比べて早く資金を調達しやすい方法です。急場をしのぐ手段として活用されることがあります。
ただし、審査がスピーディーな反面、金利は高めに設定される傾向があります。利用する際は、返済負担が事業を圧迫しないかどうかを事前に確認しておくことが大切です。
融資に頼りすぎていないかは借入依存度の記事で確認できます。
補助金・助成金
補助金・助成金は、国や自治体などから支給される返済不要の資金です。条件に合致すれば、運転資金の負担を軽減できる心強い選択肢になります。
ただし、公募期間や申請要件があらかじめ定められており、入金までに時間がかかること、そして申請すれば必ず採択されるとは限らないことに注意が必要です。ほかの調達方法と組み合わせて考えるのが現実的でしょう。
運転資金を安定させるための管理のポイント
資金不足を未然に防ぐには、日ごろの管理が欠かせません。ここでは、運転資金を安定させるためのポイントを3つの観点から解説します。カギとなるのは、日々の資金繰りの「見える化」、入金・支払いのタイミングの改善、そして専門家の活用です。
資金繰り表を作成して入出金を把握する
資金繰り表とは、一定期間の入金と支払いの予定をまとめ、手元資金がどのように推移していくかを把握するための表です。いつ・いくらの入金と支払いがあるのかを可視化することで、資金が不足しそうな時期をあらかじめ見つけ出せます。
不足の兆しを早めにキャッチできれば、資金調達や支払い条件の調整といった対策を、慌てることなく余裕をもって講じられます。資金繰りの安定は、まず現状を「見える化」することから始まります。
入金を早め・支払いを整えてCCCを短縮する
キャッシュ・コンバージョン・サイクル(CCC)とは、仕入れの支払いから売上の入金までにかかる期間を示す指標です。この期間が短いほど、手元資金に余裕が生まれます。
CCCを短縮するには、いくつかの方法があります。まず、売掛金の回収を早めること。回収サイトの短縮や請求の早期化によって、入金までの立て替え期間を縮められます。次に、過剰な在庫を減らして適正な水準を保つこと。これにより、資金が在庫として滞留するのを防げます。加えて、仕入れの支払い条件を見直し、無理のない範囲で支払いのタイミングを整えることも有効です。
専門家・外部サービスを活用する
資金繰りの改善は、自社だけで進めようとすると行き詰まってしまう場面もあります。そうしたときは、税理士や金融機関、外部サービスへ相談するのも1つの方法です。
たとえば財務再生支援センターは、ファクタリングによる資金調達だけでなく、財務や資金繰りの改善に関する相談にも対応しています。財務の専門家による財務コンサルティングや金融機関対策を追加費用なしで受けられるため、目の前の一時的な資金確保と、根本的な財務体質の改善を、あわせて検討しやすいのが強みです。
運転資金に関するよくある質問
最後に、運転資金についてよく寄せられる質問にお答えします。
運転資金はいくら用意すればよいですか?
一般的には、月商の3か月~6か月分が目安とされています。ただし、必要額は業種や取引条件によって大きく異なるため、この数字はあくまで参考程度に捉えてください。より正確な金額を知りたい場合は、在高方式や回転期間方式を使って、自社の数値をもとに計算するのが望ましいでしょう。
運転資金と設備資金は何が違いますか?
運転資金は、仕入れや人件費など日常的な支払いに使うお金です。一方の設備資金は、機械や店舗など、資産の購入に使うお金を指します。目的がまったく異なるため、両者は分けて管理することをおすすめします。
赤字や税金の滞納があっても運転資金を調達できますか?
融資の場合は審査が厳しくなることがあります。しかしファクタリングは、利用者本人よりも売掛先の信用力が重視されるため、赤字や税金の滞納がある状況でも相談できるケースがあります。ただし、ファクタリングにも審査はあるため、誰でも必ず利用できるわけではない点はご留意ください。
ファクタリングの審査基準や落ちる原因はファクタリングの審査で解説しています。
運転資金が足りないときはどうすればよいですか?
まずは資金繰り表を作成し、不足する金額とその時期を正確に把握することが第一歩です。そのうえで、融資・ビジネスローン・補助金・ファクタリングなどの中から、状況に合った方法を選びましょう。とくに急いで資金が必要な場合は、最短即日で資金化できる場合もあるファクタリングが有力な選択肢になります。
まとめ|運転資金は「把握」と「早めの対策」が重要
運転資金は、事業を日常的に回していくために欠かせないお金です。その種類・計算方法・考え方をあらかじめ理解しておくことが、安定した経営の土台になります。
まずは自社に必要な運転資金の目安を把握すること。そして、不足しそうだと感じたら、早めに資金調達や資金繰りの改善を検討することが何より重要です。
財務再生支援センターは、最短即日のファクタリングによる資金調達(買取可能額100万円~4億円/手数料2%~8%)に加え、資金繰りや財務の相談にも対応しています。急ぎの資金確保と、根本的な財務体質の改善を同時に相談できるのが強みです。運転資金の不足に不安を感じている方は、まず必要額を把握したうえで、早めに専門の窓口へ相談してみましょう。