ファクタリング審査が不安な方におすすめの会社8選|審査基準・通らない理由と通過のコツを解説
ファクタリングは、売掛金をファクタリング会社に売却して資金を調達する方法です。融資ではありませんが、審査なしで利用できるわけではありません。また、審査で何を見られるのかを知らないまま申込をすると、審査に通らない可能性があります。
本記事では、ファクタリングの審査で確認されるポイント、審査に通らない原因、申込前に準備しておきたい対策を解説します。融資の審査との違いや、赤字・税金滞納がある場合の考え方についても取り上げるため、審査に不安がある方は申込前の準備にお役立てください。
ファクタリングの基本的な仕組みについては、ファクタリングとは?仕組み・注意点を徹底解説!をご覧ください。
ファクタリング審査が不安な方におすすめの会社8選
| 会社名 | 入金スピード | 審査通過率 | 手数料 | 買取可能額 |
| 財務再生支援センター | 最短即日 | 94% | 2%~8% | 100万円~4億円 |
| アクセルファクター | 最短2時間 | 93% | 0.5%~ | 30万円~3億円 |
| CashN | 最短20分 | 93% | 2%~ | 5万円~50万円 |
| みんなのファクタリング | 最短60分 | 非公開 | 非公開 | 非公開 |
| PAYTODAY(ペイトゥデイ) | 最短30分~ | 非公開 | 1%~9.5% | 10万円~上限なし |
| FREENANCE(フリーナンス) | 最短5分 | 非公開 | 3%~10% | 1万円~上限なし |
| GoodPlus(グッドプラス) | 最短90分 | 90% | 5%~15% | 非公開 |
| ベストファクター | 最短即日 | 92.25% | 2%~20% | 30万円~1億円 |
財務再生支援センター
財務再生支援センターは、審査通過率94%の実績を持つファクタリングサービスです。赤字決算や税金滞納など個別の事情にも柔軟に対応しており、専任担当者による財務コンサルティング及び金融機関対策を無料で受けられます。買取可能額は100万円~4億円と高額の債権にも強く、審査に不安がある方も安心して相談できるでしょう。
アクセルファクター
アクセルファクターは、審査通過率93%のファクタリングサービスです。最短2時間のスピード入金とオンライン契約に対応しており、赤字決算や税金滞納中、開業直後でも申込できます。買取可能額は30万円~3億円と幅広く、銀行融資に断られたケースでも相談しやすい点が特徴です。
CashN(キャッシュン)
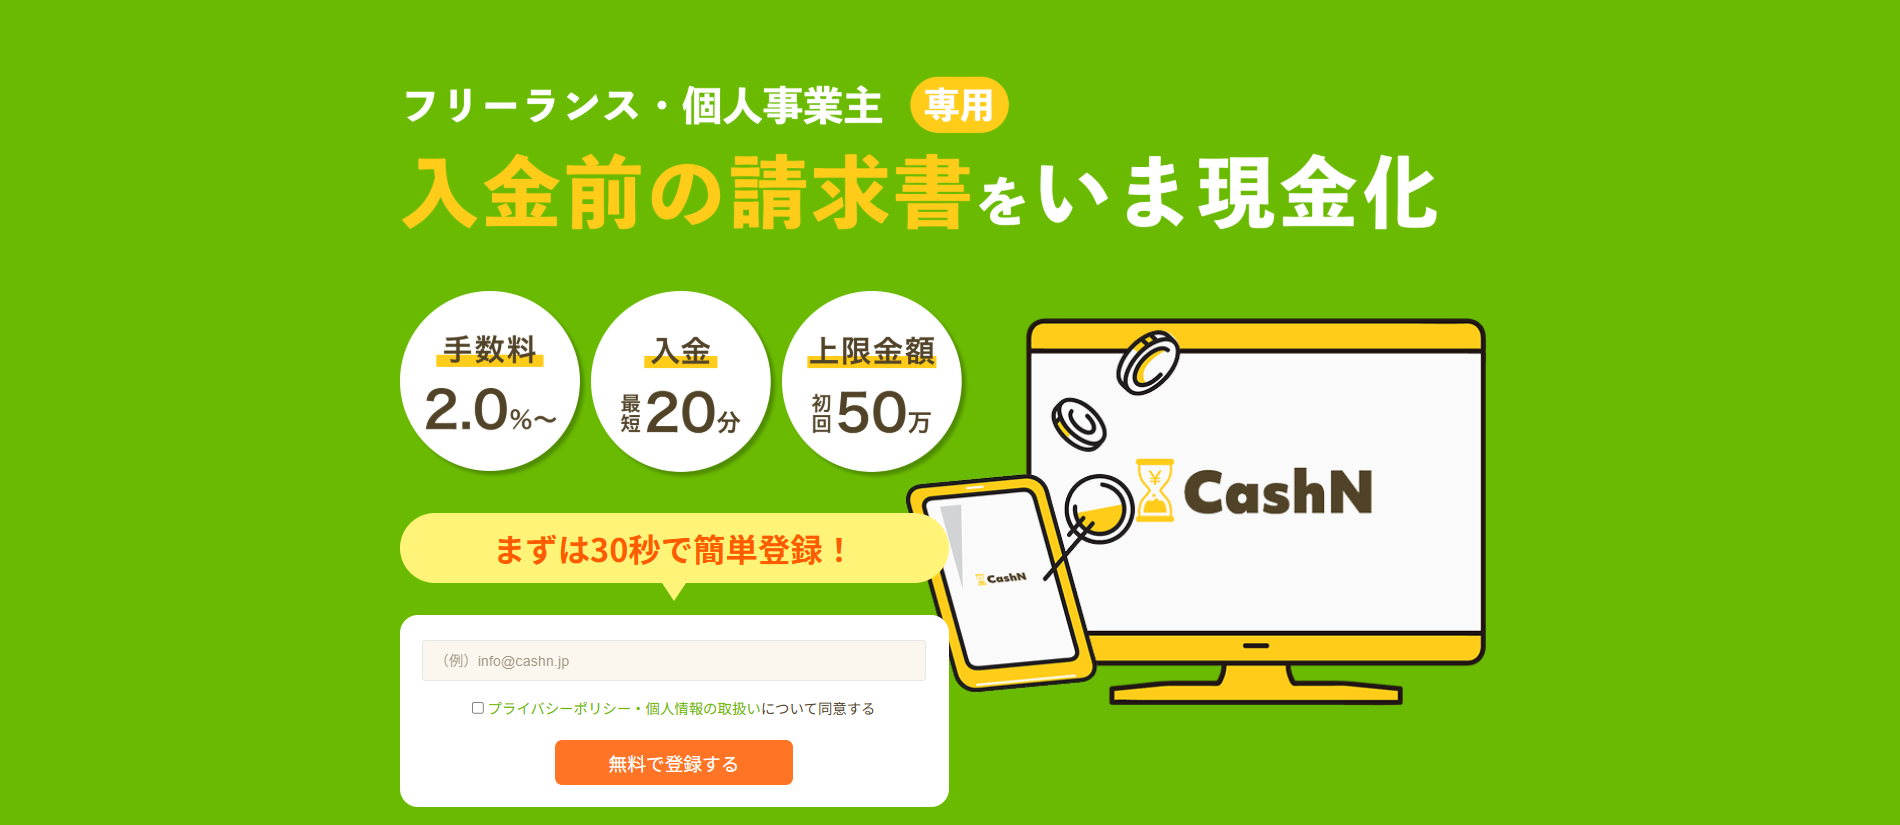
CashNは、独自の審査AIを導入したオンライン完結型のファクタリングサービスです。審査通過率は93%で、最短20分の入金にも対応しています。銀行融資や他社審査に落ちた経験がある方でも、売掛先が法人であれば利用しやすく、少額の資金調達を急ぐ場合に適しています。
ベストファクター
ベストファクターは、審査通過率92.25%を公表しているファクタリングサービスです。売掛先の信用度を重視した独自審査を採用しており、財務状況が悪化している場合でも相談しやすい点が特徴でしょう。最短即日入金にも対応しているため、急ぎで資金調達したい事業者におすすめです。
FREENANCE(フリーナンス)
FREENANCEは、GMOクリエイターズネットワーク株式会社が運営するフリーランス・個人事業主向けのファクタリングサービスです。フリーナンス口座への入金実績が積み上がるほど与信スコアが上昇し、手数料の低下や利用限度額の拡大につながる仕組みが特徴です。最短5分入金の対応をしています。
PAYTODAY(ペイトゥデイ)
PAYTODAYは、AI審査を活用したオンライン完結型のファクタリングサービスです。来店・面談不要で、最短30分での入金に対応しています。開業間もない事業者や確定申告書がない場合でも申込できるため、銀行融資の審査が難しいケースでも利用を検討しやすいといえるでしょう。
GoodPlus(グッドプラス)
GoodPlusは、審査通過率90%を誇るファクタリングサービスです。他社で断られたケースでも対応可能とされる柔軟な審査基準を採用しており、個人事業主にも対応、債権譲渡登記は不要とされています。最短90分のスピード対応に加え、資金繰り改善コンサルティングも受けられる点が特徴です。
みんなのファクタリング
みんなのファクタリングは、AI自動審査を導入した完全オンライン完結型のファクタリングサービスです。電話不要・来社不要で審査が進み、土日祝日でも最短60分の入金に対応しています。書類の準備も少なく、審査に不安がある方でも申込がしやすい設計となっています。
※2026年9月時点の各社公式サイト情報をもとに作成しています。審査通過率・手数料・入金スピードは各社が公表している数値であり、実際の条件は申込内容によって異なります。最新の条件は各社の公式サイトをご確認ください。
ファクタリングの審査とは
はじめに、ファクタリングの審査がどのような手続きなのか、融資の審査と何が違うのかを整理します。審査の目的を理解しておくと、準備すべき書類や説明のポイントが分かりやすくなります。
売掛金を回収できるかを確認する手続き
ファクタリングの審査とは、申込をした売掛金が実在し、支払期日に回収できる見込みがあるかをファクタリング会社が確認する手続きです。ファクタリング会社は売掛金を回収できなければ損失を負うため、売掛先の支払能力や信用力のほか、請求内容を確認します。
審査では、請求書や通帳の入金履歴、契約書などをもとに、取引実態があるかを確認されます。つまり、売掛金の内容を客観的な資料で明確に説明できるかどうかが、審査結果を左右します。
なお、ファクタリングの審査は融資に比べて短時間で完了しやすく、必要書類が揃っていれば最短即日で入金される会社もあります。ただし、審査が早く進むかどうかは提出資料の内容次第です。書類に不備や不足があれば、その分だけ確認に時間がかかり、入金も遅れます。
融資審査とは見られるポイントが違う
銀行融資の審査では、利用者の返済能力や財務状況、信用情報、借入状況、事業計画などが重視されます。融資は利用者自身が返済する契約であるため、利用者の経営状態が審査の中心です。
一方、ファクタリングの審査では、売掛先の信用力や支払能力、売掛金の実在性が重視されます。そのため、自社の経営状況に不安がある場合でも検討しやすいという特徴があります。
また、ファクタリングは借入ではないため、利用しても負債が増えず、信用情報機関に利用履歴が記録されることはありません。
審査の流れ
ファクタリングは、一般的に「相談・お問い合わせ→必要書類提出→審査・面談→契約・入金」の4ステップで進みます。
相談時には、売掛金の内容や資金化を急ぐ事情を伝えておくと、その後の提案がスムーズです。必要書類を事前に揃えておけば審査が滞りなく進み、最短即日入金につながりやすくなります。反対に、書類に不備があると確認作業が増え、入金までの時間が延びてしまう点に注意が必要です。
審査なしで利用できるわけではない
ファクタリングは融資よりも柔軟に検討できる資金調達方法ですが、審査なしでは利用できません。ファクタリング会社は売掛金を回収できるか確認する必要があるため、必ず審査を行います。
注意したいのは、「審査なし」「誰でも即日入金」などを強く訴求する業者です。金融庁は、ファクタリングを装って違法な貸付を行う悪質業者が存在すると注意喚起しています。
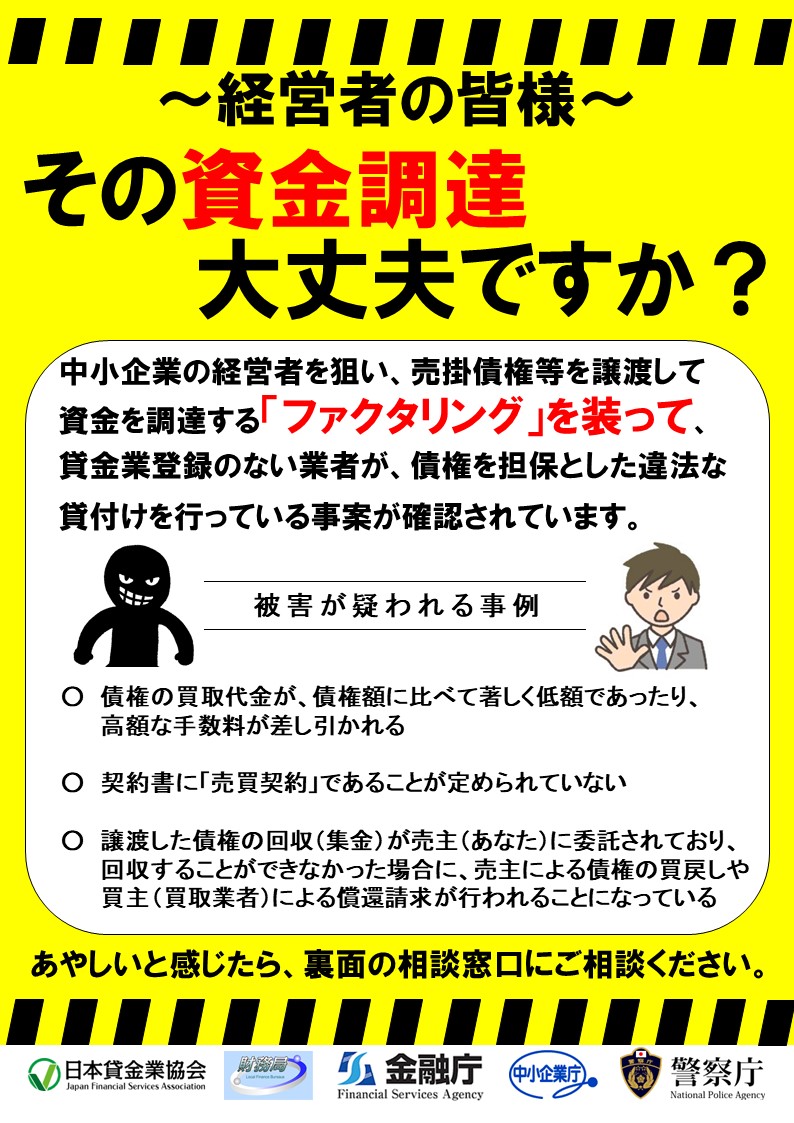
こうした業者と契約すると、法外な手数料を請求されたり、実質的な高金利の借入になったりするおそれがあります。申込前に、契約内容や手数料の水準が不自然でないかを必ず確認しましょう。
ファクタリングの審査基準
ファクタリングの審査では、主に次の項目が確認されます。
- 売掛先の信用力
- 売掛金の実在性と請求内容の正確さ
- 売掛先との取引実績
- 支払期日までの期間
- 利用者の対応や提出書類の整合性
- ファクタリングの利用金額
どの項目も売掛金を予定どおり回収できるかを判断するための基準です。詳細な審査基準は公開されないことが一般的ですが、確認される主な観点には共通点があります。事前に把握しておくことで、どの売掛金で申込むか、どの書類を揃えるかといった準備を進めやすくなります。
売掛先の信用力
ファクタリングの審査結果は、売掛先の支払能力に大きく左右されます。そのため、売掛先が期日どおりに支払えるかが重視されます。
上場企業や公的機関、長く事業を続けている法人、決算情報や登記情報が公開されている企業など、支払能力を確認しやすい売掛先は評価されやすくなる傾向があるでしょう。
反対に、設立直後の法人や経営状態が不透明な企業、過去に支払遅延がある売掛先、個人事業主の売掛先などは慎重に見られます。
売掛金の実在性と請求内容の正確さ
架空の売掛金や水増しされた請求書の買取は、ファクタリング会社にとって大きな損失につながります。そのため、請求書に記載された金額・支払期日・請求内容・売掛先名が明確かどうかが確認されます。
- 請求内容が曖昧
- 業務内容が不明確
- 金額が取引規模に対して大きすぎる
- 裏付け資料がない
上記に該当する場合は、売掛金の信頼性を説明しにくくなります。受注から納品、請求までの流れを資料で追える状態にしておくことが大切です。
売掛先との取引実績
継続的な取引があり、過去の入金履歴を確認できる売掛先は、審査で有利になります。毎月同じ時期に同程度の金額が入金されている実績があれば、今回の売掛金も同様に支払われる可能性が高いと判断されるためです。
初回取引やスポット取引では過去の入金履歴がないため、契約書や発注書などの追加資料で取引実態を補足しましょう。通帳に過去の入金履歴が残っている場合は、審査時に提出できるよう整理しておくことが大切です。
支払期日までの期間
回収までの期間が短ければ、売掛先の状況が変化する可能性も低いため、支払期日が近い売掛金は一般的に審査でも有利です。
反対に、支払期日が数か月以上先の売掛金は、債務不履行のリスクが高くなるため、慎重に確認されます。また、手数料が高くなる可能性がある点にも注意が必要です。
企業間取引の支払いサイトは30日〜60日程度が一般的ですが、業界によってはそれより長い場合もあります。複数の売掛金から選べる場合は、支払期日が近いものを優先して検討しましょう。
利用者の対応や提出書類の整合性
審査では、利用者の説明と提出書類の整合性も確認されます。請求書の金額と通帳の入金額が大きく違う、契約書の取引先名と請求書の宛名が違う、支払期日が資料ごとに異なるといった場合は注意しましょう。書類同士の食い違いは、意図的なものでなくても審査の時間を長引かせる原因になります。
また、担当者からの質問に曖昧に答えたり、他社の利用状況を正確に伝えなかったりすると、取引の信頼性を疑われる可能性があります。同じ売掛金を複数社へ申込む二重譲渡は重大な問題となるため、避けなければなりません。
ファクタリングの利用金額
申込金額と売掛金額のバランスも審査に影響します。希望額が売掛金に対して過大だと否決されやすく、反対に少額すぎると採算が合わず断られる場合があるからです。
ファクタリング会社ごとに買取可能額の下限・上限は異なるため、自社の売掛金に合った会社を選ぶことが通過率を高めるポイントです。例えば、数万円規模の少額を扱う会社もあれば、100万円〜4億円といった高額の資金調達に対応する財務再生支援センターのような会社もあります。自社の資金ニーズに合った会社選びが重要です。
ファクタリングの審査に通らない原因
審査に落ちた理由はファクタリング会社から開示されません。だからこそ、よくある原因を知り、自社の申込内容と照らし合わせて心当たりを特定することが重要です。
ここでは代表的な6つの原因を解説します。
売掛先の信用力に不安がある
売掛先が実在する会社か確認しにくい、設立して間もない、支払い遅延がある、経営状態が悪化しているなどの場合は、審査に通らない可能性が高いでしょう。ファクタリング会社は利用者の経営状態ではなく、売掛先の状況を重視するためです。
とくに売掛先が法人でない場合は、公開情報や信用情報を確認しにくいため、審査のハードルが上がります。個人事業主宛ての売掛金しかない場合などは、個人事業主への対応実績があるファクタリング会社を選ぶことを検討しましょう。
売掛金の存在を証明できない
請求書だけでは取引実態が分からない場合、売掛金の存在を十分に証明できません。ファクタリング会社は、架空請求や水増し請求を防ぐため、契約書や発注書、納品書、メール履歴、過去の入金履歴などを確認します。
請求書に加えて、売掛金の裏付け資料を求められる場合があるため、事前に揃えておきましょう。口頭で受注していて契約書がない場合でも、発注時のメールやチャットの履歴、納品を示す記録など、取引の流れが分かる資料があれば説明材料になります。
請求書・通帳・契約書の内容が一致しない
請求書の金額や支払期日、売掛先名、取引内容が、通帳や契約書と整合していない場合は審査で不利になります。例えば、契約書上の支払いサイトと請求書の支払期日がずれている、通帳の入金名義と請求書の宛名が異なるといったケースです。
過去の取引金額と今回の請求金額が大きく異なる場合は、受注が増えた背景など、その理由を説明できるようにしておきましょう。
書類不備や記載漏れは、審査落ちだけでなく入金遅れにもつながります。申込前に、請求書、通帳、契約書の3点を並べて、金額、日付、名義が一致しているかを確認することが大切です。
支払期日が遠すぎる
支払期日が遠すぎる売掛金は、ファクタリング会社にとってリスクが高くなります。回収までに売掛先の経営状況が悪化する可能性があるため、慎重な審査が求められます。
上述したように、支払期日は短いほうが審査で有利になりやすいため、他の売掛金を用意できる場合は、支払期日の短いものを優先して選びましょう。
同じ売掛金を他社へ申込をしている
同じ売掛金を複数のファクタリング会社へ売却することはできません。すでに他社へ譲渡した売掛金を再度申込むと、二重譲渡と判断され、審査落ちや契約トラブルにつながります。二重譲渡は民事上の問題にとどまらず、詐欺罪に問われるおそれもある重大な行為です。
他社へ申込中の場合や他社利用中の場合は、どの売掛金を申込しているのか整理し、重複がないように管理しましょう。
参考:e-GOV法令検索|刑法(第三十七章 詐欺及び恐喝の罪、第三十八章 横領の罪)
他社を利用中の方や乗り換えを検討している方は、他社利用中でも可能?ファクタリングの会社乗り換えもあわせてご覧ください。
利用者の説明や対応に不審な点がある
審査を急いでいる場合でも、虚偽の説明や資料の改ざんは避けましょう。以下のような対応は、取引実態に疑問を持たれる原因になります。
- 担当者からの質問に答えない
- 書類の追加提出を避ける
- 売掛先との関係を説明できない
改ざんが発覚すれば審査に通らないだけでなく、以降の取引を断られかねません。
ファクタリング会社は、売掛金の内容だけでなく、利用者が契約内容を守れるか、入金後の流れを理解しているかも確認しています。特に売掛先に通知しない2者間契約では、利用者がファクタリング会社へ直接支払うため、契約後の対応まで含めて信頼できる相手かどうかが見られます。
ファクタリングの審査に通るポイント
審査に通る可能性を高めるには、申込前の準備が重要です。審査基準の中心は売掛先と売掛金にあるため、利用者にできることは限られているように見えますが、売掛金の選び方と書類の揃え方を工夫するだけで、審査の通りやすさは変わります。
ここでは5つのポイントを解説します。
信用力の高い売掛先の請求書を用意する
複数の売掛金がある場合は、支払能力を確認しやすい法人、公的機関、継続取引のある売掛先の請求書を優先しましょう。初回取引の売掛先よりも、過去に入金実績がある売掛先のほうが、取引実態を説明しやすくなります。売掛先の信用力は利用者側の努力で変えられないため、「どの売掛金で申込むか」の選択が重要です。
また、売掛先の会社名や所在地、担当者名、支払期日、請求内容が明確な請求書を用意することも大切です。請求書の記載が整っているだけでも、ファクタリング会社側の確認作業が減り、審査を進めやすくなります。
請求書・通帳・契約書を揃える
請求書や通帳、契約書、発注書などを先に揃えておきましょう。必要書類が揃っていれば、審査がスムーズに進み、入金までの時間短縮にもつながります。反対に、必要書類がなければ追加の確認が必要となり、入金が遅くなってしまいます。場合によっては翌営業日以降となりかねないため、どのような書類が必要なのか、あらかじめ確認しておきましょう。
なお、必要書類はファクタリング会社によって異なります。例えば財務再生支援センターでは、原則として以下の書類をご提出いただいています。
- 売掛金が確認できる書類(請求書など)
- 入金が確認できる預金通帳
- 代表者の身分証明書
- 決算書
赤字決算や税金滞納がある場合など、通常の書類だけでは説明しきれない事情がある場合は、専任担当者へ個別に相談することも可能です。
会社ごとの書類点数や「決算書不要」の条件は、ファクタリングで必要書類が少ない会社10選|請求書のみ・決算書不要で使える?にまとめています。
売掛先との取引履歴を説明できるようにする
売掛先といつから取引しているか、過去にいくら請求し、いつ入金されたかを整理しておきましょう。定期的な取引であれば、過去数か月分の請求書や入金履歴をまとめておくと審査を進めやすくなります。
初回取引の場合は、契約書、発注書、納品書、メールのやり取りなど、取引実態を示す資料を準備しましょう。取引の経緯を時系列で説明できる状態にしておくと、担当者からの質問にもすぐに答えられます。
3者間ファクタリングを利用する
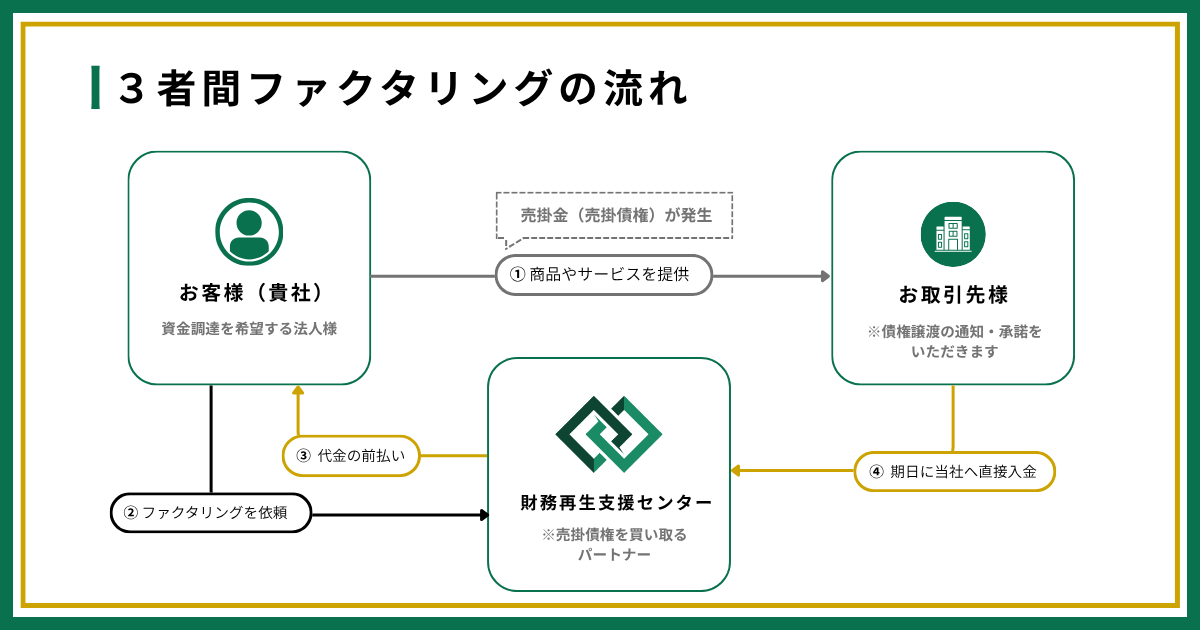
3者間ファクタリングを利用するのも、審査に通る可能性を高める方法の1つです。3者間ファクタリングは、売掛先に債権譲渡を通知したうえで実施されるファクタリング取引です。売掛金は、売掛先からファクタリング会社に直接支払われるため、利用者は回収義務を負いません。
ファクタリング会社が売掛先から直接、債権を回収できる(ファクタリング会社側のリスクが低い)ため審査に通りやすく、手数料が低いというメリットがあります。
2者間ファクタリングの手数料相場が8%~18%程度であるのに対し、3者間は2%~10%程度が目安です。
一方で、売掛先への通知や承諾が必要になるというデメリットに注意が必要です。取引先に知られたくない場合や急ぎで資金調達したい場合は、2者間ファクタリングとの違いを踏まえて判断しましょう。
2者間と3者間の手数料相場の違いは、ファクタリング手数料の相場は?消費税・勘定科目・費用を抑える方法を解説で確認できます。
複数社を比較して自社に合った会社へ相談する
自社の状況に合ったファクタリング会社を選ぶことも大切です。ファクタリング会社ごとに、必要書類や対応できる金額、個人事業主への対応、オンライン完結の可否が異なります。
また、「審査でどこを重視するか」といった点も、ファクタリング会社によって違います。例えば、同じ売掛金でも、A社では複数の裏付け資料を求められる一方、B社では少ない書類で審査を進められる場合があります。
とくに数千万円~数億円規模の資金調達を検討している場合や、赤字・税金滞納など個別の事情がある場合は注意が必要です。審査対応力に加えて、その後の財務体質改善までサポートできる会社を選びましょう。
財務再生支援センターでは、ファクタリングによる資金調達と並行して、専任担当者による財務コンサルティングや金融機関対策までを無料で行っています。目先の資金繰りだけでなく、根本的な経営改善まで見据えて相談したい方は、お気軽にお問い合わせください。
目的別の選び分けは、ファクタリングのおすすめ会社30選|法人向けランキングと失敗しない選び方で一覧にしています。
ファクタリング審査に関するよくある質問
ファクタリングの審査に関して、よくある質問と回答をまとめました。
赤字でもファクタリング審査に通りますか?
赤字でも利用できます。ファクタリングは融資と違い、利用企業の決算内容や代表者の信用情報ではなく、売掛先の信用力や売掛金の実在性が重視されるためです。
ただし、売掛金の内容に不明点がある、売掛先の支払能力に不安がある、書類の整合性が取れないといった場合は、赤字でなくても審査に通らないことがあります。赤字かどうかよりも、売掛金の実在性と売掛先の信用力を示せるかどうかが結果を左右します。財務再生支援センターでは、赤字決算の事業者からの相談にも柔軟に対応しています。
税金滞納があってもファクタリングは利用できますか?
税金滞納がある場合でも利用できます。ファクタリングの審査は、利用企業自身の財務状況よりも売掛金の実在性と売掛先の信用力を重視するためです。
ただし、「条件次第で対応可能」といったケースや「滞納がある場合は受け付けない」といった会社もあるため、ファクタリング会社のサービス内容を事前に確認することが大切です。税金滞納がある場合は、資金調達と合わせて滞納の解消計画まで相談できる、コンサルティング併設型の会社に相談することをおすすめします。
個人事業主でも審査に通りますか?
個人事業主でも、対応可能なファクタリング会社を選べば利用を検討できます。ただし、法人のみを対象としている会社もあるため、申込前に利用条件を確認しましょう。審査を通りやすくするためには、事業実態を確認しやすくするため、Webサイトや青色申告書などの資料を用意しておくと説明がスムーズです。
ただし、ファクタリング会社によっては、そもそも個人事業主を対象外としているところも少なくありません。個人事業主の場合、売掛金額が小さいケースがあるほか、事業実態を確認できる資料が法人より限られることがあるためです。
ファクタリング審査に落ちたら再申込できますか?
一度審査に落ちても、再申込は可能です。審査に落ちた原因を振り返り、売掛先の選び方や資料の揃え方を見直してから申込をしましょう。
何も変えずに同じ内容で再申込しても、結果が変わる可能性は低いです。一度審査に落ちた場合は、別の売掛金を用意する、書類を揃え直す、別のファクタリング会社へ相談するといった行動を試してみましょう。
審査なしのファクタリング会社は安全ですか?
「審査なし」のファクタリング会社は存在しません。ファクタリング会社は、売掛金を回収できるか確認する必要があるため、必ず審査を行います。
「審査なし」を強調する業者は、法外な手数料を取る違法な業者であるリスクが高いため、利用しないようにしましょう。手数料の内訳が不明瞭、契約書の控えを渡さない、分割払いを持ちかけるといった特徴がある業者にも注意が必要です。
違法業者の具体的な手口や取り立ての実態は、ファクタリングはやばい?違法業者・取り立ての危険性と安全な会社の見分け方で整理しています。
まとめ:ファクタリング審査は売掛金の信頼性を整えてから申込むことが大切
ファクタリングには審査があります。確認されるのは、売掛先の信用力や売掛金の実在性、請求内容の正確さ、取引実績、支払期日などです。
ただし銀行融資と違い、赤字や税金滞納がある場合や、設立して間もない法人でも利用できる可能性があります。個人事業主についても、対応しているファクタリング会社を選べば利用を検討できます。一方で、ファクタリング会社によって審査の基準が異なる点に注意しましょう。
審査に不安がある場合は、信用力を説明しやすい売掛先の請求書を選び、請求書や通帳、契約書、発注書、納品書などを揃えてから申込することが大切です。
とくに、100万円を超える高額の資金調達が必要な方、赤字や税金滞納など個別の事情を抱えている方、そして目先の資金繰り改善だけでなく根本的な財務体質の改善まで見据えたい方には、ファクタリングと財務コンサルティングを併せて提供する財務再生支援センターのような相談型のサービスがおすすめです。
財務再生支援センターでは、買取可能額100万円〜4億円、手数料2%〜8%、最短即日対応に加え、専任担当者による財務コンサルティング及び金融機関対策までを無料でサポートしています。ファクタリング審査に不安がある方や、他社で断られてしまった方も、まずはお気軽にお問い合わせください。
■ 参考URL
金融庁|ファクタリングの利用に関する注意喚起
https://www.fsa.go.jp/user/factoring.html
e-GOV法令検索|刑法
https://laws.e-gov.go.jp/law/140AC0000000045
財務再生支援センター
https://zaimu-saisei.co.jp/
アクセルファクター
https://accelfacter.co.jp/
CashN
https://cashn.jp/
みんなのファクタリング
https://minnanofactoring.net/
PAYTODAY(ペイトゥデイ)
https://paytoday.jp/
FREENANCE(フリーナンス)
https://freenance.net/toppage
GoodPlus(グッドプラス)
https://goodplus-service.co.jp/
ベストファクター
https://bestfactor.jp/