レセプトファクタリングの仕組みを徹底解説|診療報酬債権を資金化する前に押さえたい手数料と注意点
診療報酬は、診療した月からおよそ2か月遅れで入金されます。この時間差が、給与の支給日や医薬品の仕入代金の支払期日と噛み合わず、帳簿上は黒字なのに手元の現金が心もとない。そうした場面は、規模の大小を問わず医療機関で起こり得るものです。
この入金までの空白を埋める手段のひとつが、レセプトファクタリング(診療報酬債権ファクタリング)です。保有している診療報酬債権を売却し、本来の支払日を待たずに現金へ換える方法で、医療ファクタリングと呼ばれることもあります。
ただし、資金化のスピードと引き換えに手数料が発生し、契約によっては請求額の一部が後払いになる仕組みも組み込まれています。この記事では、診療報酬債権とはどのような債権なのかという基本から、掛け目・留保金の考え方、利用の流れ、会社を選ぶ際に確認したい項目までを順に整理します。
レセプトファクタリング(診療報酬債権ファクタリング)の基本を押さえる
レセプトファクタリングとは、医療機関が保有する診療報酬債権をファクタリング会社へ譲渡し、通常の支払日よりも早い段階で現金化する取引を指します。呼び方は複数あり、「診療報酬債権ファクタリング」「医療ファクタリング」と表記されることもありますが、指している仕組みは同じです。
そもそもファクタリングはどのような取引か
ファクタリングは、事業者が持つ売掛金をファクタリング会社へ売却し、支払期日より前に資金へ換える取引です。ファクタリング会社は手数料を差し引いた金額を先に支払い、本来の支払期日が来たときに売掛先から代金を回収します。契約の形は、利用者とファクタリング会社の2者だけで交わす2者間ファクタリングと、売掛先の承諾を得たうえで進める3者間ファクタリングの2つに大きく分かれます。仕組みや種類の全体像はファクタリングとは?仕組みと種類をわかりやすく解説で整理しています。
レセプトファクタリングは、この売掛金が診療報酬債権にあたるケースです。代金の支払元が民間企業ではなく公的な審査支払機関である点に、他の業種との違いがあります。診療報酬債権とは、医療機関が保険診療を行ったことで生じる、社会保険診療報酬支払基金(支払基金)や国民健康保険団体連合会(国保連)に対する報酬の請求権のことです。患者の窓口負担を除いた部分が、この債権として審査支払機関に請求されます。
銀行融資とは何が異なるのか
銀行融資は金融機関からお金を借りる取引であり、元本と利息を返していく義務を負います。対してファクタリングは債権の売買にあたるため、原則として返済義務は生じません。売却した債権の代金が支払元から支払われた時点で、その取引は完了します。貸借対照表に負債として積み上がらないため、借入依存度を高めずに資金を確保できる点も、融資との違いのひとつです。審査で何を見られるかという点にも差がありますが、これは診療報酬債権の特性と直結するため、後述します。
診療報酬担保ローンとの線引き
似た名前のサービスに、診療報酬担保ローンがあります。こちらは診療報酬債権を担保として差し入れ、金融機関から融資を受ける仕組みです。あくまで借入であるため負債として計上され、期日どおりの返済が求められます。
一方のレセプトファクタリングは、債権そのものを譲渡して代金を受け取る取引です。借入には該当せず、返済も発生しません。名称が近く混同しやすい部分ですが、負債になるかどうかという点で性質は大きく異なります。
レセプトファクタリングならではの仕組み
レセプトファクタリングでは、医療機関が診療報酬債権を譲り渡し、その対価としてファクタリング会社から買取代金を受け取ります。一般的な請求書の買取と違い、診療報酬特有の査定や返戻を織り込んだ精算方法が採られる点が特徴です。
契約は3者間ファクタリングが基本
レセプトファクタリングには、医療機関、ファクタリング会社、そして支払基金や国保連といった審査支払機関の3者が関わります。医療機関は診療報酬債権を譲渡したうえで、必要な通知や入金先変更の手続きを行うことになります。
契約が整うと、まずファクタリング会社から医療機関へ買取代金が振り込まれます。そして本来の支払日を迎えたタイミングで、審査支払機関からファクタリング会社へ診療報酬が支払われる流れです。売掛先へ通知せずに進める2者間ファクタリングとは、代金の回収経路がまったく異なります。
受け取れる金額は掛け目・手数料・留保金で決まる
請求した金額がそのまま初回に振り込まれるとは限りません。査定や返戻による減額に備えて、請求額のうち一定割合だけを先に支払う「掛け目」が設定される契約が一般的だからです。残りは留保金としてファクタリング会社に預けられ、診療報酬が確定した後に精算されます。
実務上は、請求額から留保金と手数料を差し引いた金額が初回に入金されます。ここで注意したいのが、手数料をどの金額を基準に計算するのかという点です。請求額そのものを基準にする場合と、掛け目をかけた後の買取額を基準にする場合があり、同じ手数料率でも負担額は変わります。
たとえば請求額1,000万円、掛け目80%、手数料率1%という条件を考えてみます。先に振り込まれるのは800万円で、留保金として200万円が残ります。手数料が請求額基準なら10万円、買取額基準なら8万円となり、初回に着金するのは790万円または792万円です。
その後、診療報酬が確定した段階で留保金が精算されます。査定による減額がなければ200万円がそのまま戻り、受取総額は990万円前後に落ち着きます。仮に20万円が査定で減額されれば、留保金から差し引かれて手元に残るのは970万円前後です。
掛け目の水準や手数料の計算方法は、会社ごとに設計が異なります。見積もりを受け取ったら、初回にいくら入るのか、最終的に合計いくら手元に残るのか、この2点を必ずセットで確認してください。
| 項目 | 金額 |
| 請求額 | 1,000万円 |
| 掛け目(80%) | 800万円 |
| 手数料(請求額基準1%) | -10万円 |
| 初回入金額 | 790万円 |
| 留保金 | 200万円 |
| 査定による減額 | -20万円 |
| 後日精算額 | 180万円 |
| 受取総額 | 970万円 |
※上記は仕組みを説明するための計算例です。掛け目・手数料率・手数料の計算基準は契約ごとに異なります。
査定や返戻が出たら後日精算する仕組み
診療報酬の審査で請求内容が減点されることを「査定」、記載の不備などで請求が差し戻されることを「返戻」と呼びます。査定は請求内容そのものが認められなかったケース、返戻は書類を直して再請求できるケースという違いがあります。いずれの場合も、請求した時点の金額と実際に支払われる金額にずれが生じます。
返戻であれば、内容を修正して翌月以降に再請求する流れになります。ただし入金の時期は後ろへずれるため、ファクタリング会社が想定していた回収スケジュールとは噛み合わなくなります。この時間差をどう扱うのかも、契約によって設計が分かれる部分です。
ずれに備える方法として、留保金を確保しておく、あるいは入金を複数回に分けるといった契約設計が用いられます。留保金の範囲内で吸収できる減額であれば、医療機関が追加で支払う場面は生じません。一方、減額が留保金を上回った場合に不足分をどう埋めるのかは、契約書を読まないと判断できません。
ここで確認しておきたいのが、償還請求権の有無と買戻義務の範囲です。償還請求権のない契約であれば、支払元から回収できなかったリスクをファクタリング会社が負います。これに対し、医療機関が広く買戻義務を負う契約では、査定や返戻が起きるたびに自院が負担を引き受けることになります。
査定や返戻が発生した際に誰がどこまで負担するのか、追加の精算をいつ行うのかは契約書ごとに違います。申込前に文面で確かめておきましょう。口頭で「実務上ほとんど起きない」と説明された場合でも、起きたときの取り決めが書面にあるかどうかは別の問題です。
レセプトファクタリングを利用する利点
最大の利点は、診療報酬の支払日を待たずに現金を用意できることです。融資とは仕組みそのものが違うため、審査で見られる項目や会計上の扱いにも差が出ます。ここでは主な利点を4つに分けて説明します。
入金日を待たずに現金を用意できる
医療機関は、診療した月の翌月10日までにレセプトを提出します。診療報酬が実際に入金されるのは、さらに翌月です。社会保険分は支払基金から原則21日に、国民健康保険分は国保連から20日から25日ごろに振り込まれます。つまり4月に診療した分が実際に口座へ届くのは、6月20日以降ということになります。
レセプトファクタリングを使えば、この約2か月の待機期間を圧縮できます。請求済みの診療報酬債権を売却し、審査と契約が完了した段階で買取代金を受け取れるため、給与の支給日や医薬品の支払期日に合わせて資金を用意しやすくなります。
金融機関の借入枠を温存できる
レセプトファクタリングは診療報酬債権の売買であり、借入ではありません。したがって金融機関の融資枠を消費せずに資金を確保でき、設備投資など今後に控える大きな支出のために枠を残しておきたい場合の選択肢になります。
会計処理としては、受け取った金額を現預金、差し引かれた手数料を売上債権売却損として計上するのが一般的です。ただし、償還請求権の有無をはじめとする契約内容によって扱いが変わることもあります。「借入ではないから負債にならないはずだ」と自己判断せず、顧問の税理士や会計士に確認してから処理を進めてください。
審査の軸は医療機関ではなく債権の確かさ
融資審査では、申込先である医療機関の決算内容や返済余力が中心に見られます。これに対しファクタリングでは、債権が実在するかどうかと、支払元である支払基金や国保連の信用力に重心が置かれます。
支払基金や国保連は公的な審査支払機関であり、代金が支払われない可能性は民間企業に対する売掛金よりも低いと評価されます。そのため、赤字決算であることや開業から日が浅いことを理由に融資を断られた医療機関でも、利用できるケースがあります。
もっとも、債権が重視されるといっても審査が形式だけで済むわけではありません。どのような点が見られ、どういった場合に通らないのかを事前に把握しておきたい場合は、ファクタリングの審査基準と落ちる原因をまとめた記事も参考になります。
2者間ファクタリングよりコストを抑えやすい
手数料の水準は、ファクタリング会社が背負う回収リスクの大きさによって決まります。レセプトファクタリングはこの3者間にあたるため、相場は2%~10%程度と低めの水準に収まりやすい傾向があります。
一般的な2者間ファクタリングでは8%~18%程度が目安とされますが、レセプトファクタリングは3者間ファクタリングにあたるため、相場は2%~10%程度と低めの水準に収まりやすい傾向があります。公的保険債権を専門に扱う会社では、これを下回る手数料率を自社サイトで掲げている例もあります。
もっとも、手数料率が低くても、事務手数料や振込手数料、掛け目による留保が重なれば実際の手取りは変わります。比較する際は表示された手数料率の数字ではなく、同じ請求額を売却したときの初回入金額と最終的な受取総額で判断するのが確実です。
手数料がどのような要素で決まり、どこまでが交渉の余地なのかという点は、診療報酬債権に限らず共通します。ファクタリング手数料の相場と算定方法を押さえておくと、提示された条件が妥当かどうかを判断しやすくなります。
見落としたくないデメリットと注意点
早期に資金化できる裏側には、必ず手数料の負担があります。掛け目が設定された契約では初回の入金額が請求額を下回りますし、利用を重ねるほど費用は積み上がっていきます。申込に進む前に把握しておきたい点を4つ挙げます。
手数料の分だけ最終的な手取りは目減りする
医療機関は、早く資金化する対価として手数料を支払います。支払日まで待って診療報酬を受け取る場合と比べれば、手元に残る金額は当然少なくなります。負担の重さを左右するのは、1回あたりの手数料率というよりも、利用する回数です。
たとえば手数料率1%で毎月1,000万円を資金化したとします。1回あたりの手数料は10万円ですが、1年続ければ120万円に達します。契約前には、手数料率だけでなく事務手数料、管理費用、契約更新料、振込手数料まで含めた総額を洗い出しておきましょう。
請求額がそのまま満額入金されるわけではない
ファクタリング会社は、査定や返戻による減額を見込んで掛け目を設けることがあります。先に説明したとおり、掛け目が設定されていれば初回の入金額は請求額を下回り、そこからさらに手数料が差し引かれます。
必要な資金が初回入金額を上回るのであれば、その分だけ多くの債権を売却することになり、手数料の負担も増えていきます。資金計画は請求額ではなく、見積もりに書かれた初回入金額を土台に組み立ててください。
使い続けると将来の入金を前借りし続ける状態になる
ファクタリングは入金の時期を前倒しする手段であって、売上そのものを押し上げるものではありません。資金繰りに余裕が生まれるのは、通常の診療報酬と買取代金が重なる最初の月だけです。翌月以降は、本来入るはずだった診療報酬の代わりに買取代金が入るだけで、手元の資金は増えません。
それでいて手数料は毎月かかるため、慢性的な赤字を埋める目的で使い続けると、かえって資金繰りは苦しくなります。利用をやめる月には、通常の支払サイクルに戻るまでの運転資金が必要になる点も見落とせません。開始する段階で終了の時期を決め、そのときに2か月分の資金を確保できるかどうかまで見通しておくことが大切です。
取り扱う会社が少なく条件の幅も大きい
診療報酬債権を買い取るには、レセプト請求の仕組みや審査支払機関への債権譲渡手続きに関する知識が欠かせません。そのため、一般的な請求書ファクタリングを扱っている会社でも、レセプトファクタリングには対応していないことがあります。選択肢が絞られると、提示された条件をそのまま受け入れてしまいがちです。
契約書では、最低利用期間、自動更新の有無、解約の申出期限、掛け目、入金回数を必ず確かめましょう。とりわけ重要なのが、査定や返戻が起きた場合の負担範囲と買戻義務の条件です。医療機関が広範な買戻義務を負う契約になっていると、債権の売却というより借入に近い負担を抱え込むことになります。
レセプトファクタリングが力を発揮する場面
レセプトファクタリングは、支払う金額と必要な時期がはっきりしている一時的な資金需要と相性がよい手段です。常態的に回し続けるのではなく、診療報酬の入金までをつなぐ目的で検討することが前提になります。
人件費や薬剤費など目前の支払いに充てたいとき
診療報酬が入る前に、給与や医薬品代、家賃などの支払期限が到来する場合、そこを埋めるつなぎ資金として活用できます。必要額と支払日がわかっていれば、利用期間や手数料まで含めて損得を判断しやすくなります。
必要以上の債権を売ってしまえば、その分だけ手数料も膨らみます。まずは支払いに必要な金額を計算し、その範囲内で資金化を検討するのが基本です。
開業・増床・機器更新でまとまった支出が先行するとき
開業した直後や増床を終えた時期は、診療報酬が入る前に採用費や医療材料費が発生します。患者数が伸びて売上が増えていても、支出が先に立つ期間には資金が足りなくなることがあります。
こうした一時的な時間差を埋める用途であれば、レセプトファクタリングは有効に働きます。ただし、開業直後に求められる請求実績や利用条件は会社ごとに違うため、早い段階で相談しておくと選択肢を確保しやすくなります。
融資が下りるまでの橋渡し資金がほしいとき
銀行融資や補助金の入金まで時間がかかる場面では、実行までの短期間を補う資金として使えます。融資が下りたら利用を終える、といった出口をあらかじめ決めておけば、利用の長期化を防げます。
このとき、調達の早さだけで判断しないこともポイントです。ファクタリングの総費用と融資の金利を並べて比べ、長期の設備投資資金までファクタリングだけで賄おうとしていないか点検しておきましょう。
申込から入金までの手順
大まかな流れは、相談と見積もり、必要書類の提出、審査・契約、買取代金の入金、確定額の精算という順序で進みます。細かな手続きは会社によって異なるため、申込先の案内にも目を通してください。
対応可否を確認し見積もりを依頼する
はじめに、診療報酬債権を取り扱っているかどうかを確認し、希望額と希望する入金日を伝えます。複数社に同じ条件で相談すれば、手数料、掛け目、入金時期を横並びで比較できます。
見積もりでは、手数料率だけでなく初回入金額、留保金、最終的な受取総額まで確認しましょう。急いでいるときほど口頭の説明だけで契約を決めてしまいがちですが、費用の内訳は書面で受け取っておくことが後々の安心につながります。
書類を揃えて審査に進む
審査では、事業者を確認する資料、診療報酬の請求実績がわかる書類、入金履歴、財務資料などの提出を求められます。何が必要になるかは、会社や開業からの年数、希望額によって変わります。
診療報酬債権では請求実績に関する資料が加わりますが、基本となる書類の考え方は一般的なファクタリングと共通しています。ファクタリングの必要書類と、決算書なしで申込できるケースを確認しておくと、準備の見通しが立てやすくなります。
提出した書類に不足があったり、写しが不鮮明だったりすると、追加確認のために入金が後ろへずれる可能性があります。希望日に資金を受け取るためにも、申込の前に必要書類を聞き取り、揃えておくと安心です。
譲渡契約の締結と審査支払機関への通知
審査と条件のすり合わせが済んだら、診療報酬債権の譲渡契約を結びます。3者間ファクタリングでは、支払基金や国保連へ債権譲渡を通知し、診療報酬の入金先をファクタリング会社へ切り替える手続きが必要です。この通知があってはじめて、審査支払機関はファクタリング会社へ支払う根拠を持つことになります。
通知は医療機関が単独で出すものではなく、譲渡人である医療機関と譲受人であるファクタリング会社の双方が関わる形で進みます。書式や添付書類は審査支払機関ごとに定められており、不備があれば差し戻されます。実務に慣れた会社であれば、必要な書類の案内から記載内容の確認までを主導してくれます。
通知の方法や、変更が反映されるまでにかかる期間は、契約先や審査支払機関によって差があります。月次の請求サイクルとの兼ね合いで、どの月の診療報酬から適用されるのかが決まります。希望する入金日に間に合うかどうかは、スケジュールを前もって確認しておきましょう。急いでいる場合ほど、この手続き期間が見落としやすいポイントになります。
継続して利用する場合、毎月の請求のたびに通知をやり直す必要があるのか、包括的な譲渡契約として扱われるのかは会社によって異なります。毎月の事務負担に直結するため、契約前に確認しておきたい項目です。
利用を終える際には、入金先を元の口座へ戻す手続きが必要になります。通知の解除が反映されるまでの期間中は、診療報酬が自院に入らない状態が続く可能性があります。開始時だけでなく、終了時の手続きにどれだけ時間がかかるのかも、この段階で聞いておくと安心です。
買取代金の入金と確定後の精算
手続きが完了すると、掛け目と手数料を反映した買取代金が医療機関へ振り込まれます。その後、本来の支払日を迎えると、審査支払機関からファクタリング会社へ診療報酬が支払われます。
診療報酬が確定した後には、査定や返戻の結果を反映して留保金などが精算されます。初回の入金と最終精算がそれぞれいつになるのか、手数料をどのタイミングで差し引くのかは、契約前に押さえておきたい項目です。
レセプトファクタリング会社を見極める着眼点
会社を比べるときは、手数料の数字だけを追いかけるのではなく、実際に着金する金額、留保金、契約期間まで含めて検討する必要があります。医療分野での取扱実績と、説明のわかりやすさも判断材料になります。
手数料率ではなく総コストと実際の入金額で比べる
表示されている手数料率が低くても、事務費用や振込手数料が上乗せされれば、負担額は変わってきます。同じ診療報酬額を売却したときに、初回でいくら入り、最終的にいくら受け取れるのかを、見積もりベースで並べて比較しましょう。
費用の内訳を説明しないまま、極端に低い手数料率だけを前面に出す会社には注意が必要です。総費用と受取総額をはっきり示してくれる会社を選んでください。
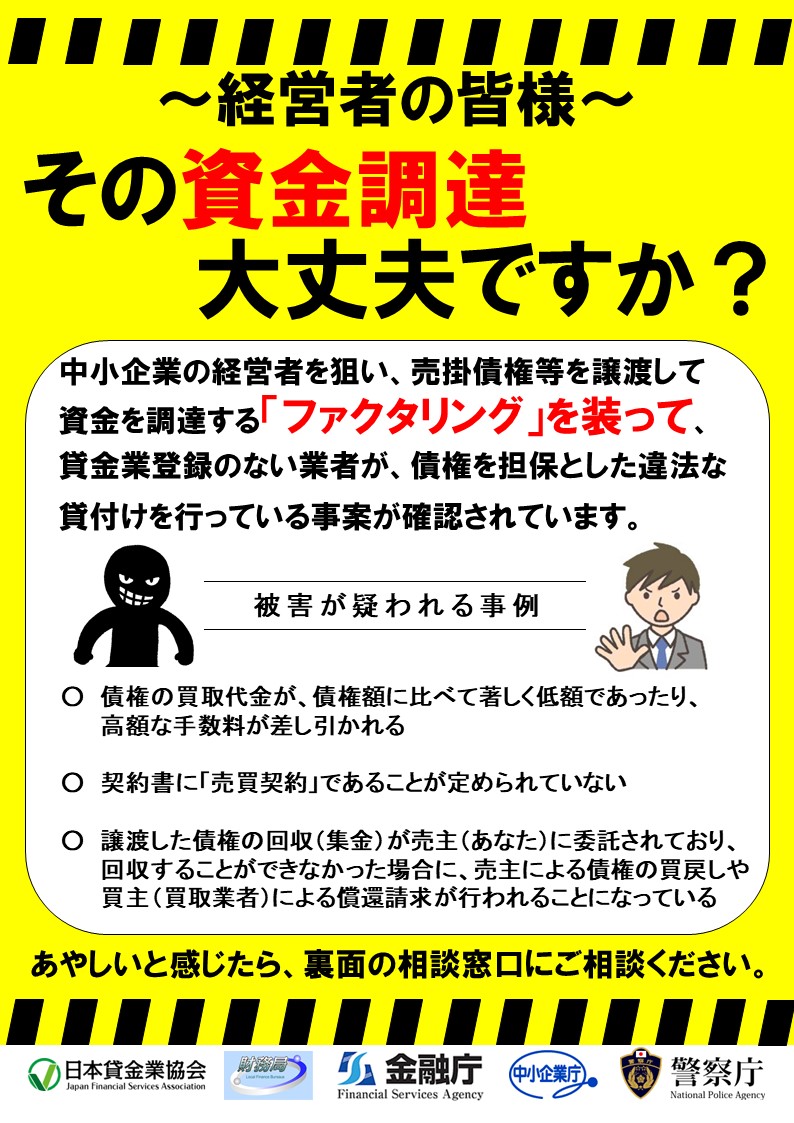
医療機関が広範な買戻義務を負う契約になっていると、債権の売却というより借入に近い負担を抱え込むことになります。こうした契約は実質的な貸付にあたる可能性があり、金融庁もファクタリングを装った高金利貸付に注意を促しています。
掛け目・留保金・入金回数まで詰めて確認する
掛け目が低い契約では、手数料が安く見えても初回に受け取れる金額は小さくなります。目当ての支払いを賄えるかどうかを判断するために、掛け目と初回入金額は必ずセットで確認しましょう。
留保金をどのような条件で精算するのか、入金が1回で完結するのか複数回に分かれるのかも比較のポイントです。資金が必要な時期と、実際の入金スケジュールが噛み合っているかを最優先で見ておきたいところです。
最低利用期間と解約の条件を先に押さえる
契約前には、最低利用期間の有無、自動更新の条件、解約を申し出る期限を確かめておきましょう。短期で終えるつもりでも、契約期間の定め方によっては希望する時期に抜けられないことがあります。
利用を止めた後は、通常の診療報酬が入るまでに時間差が生じます。解約金や債権譲渡通知の解除手続きに加えて、終了する月の運転資金まで準備しておくことが欠かせません。
医療分野の取扱実績と説明の丁寧さを見る
診療報酬債権を扱ってきた実績があり、支払基金や国保連への手続きを理解している会社を選びましょう。医療機関の資金繰りや査定・返戻の仕組みに通じている担当者であれば、確認すべき点について具体的な説明を受けられます。
会社情報やお問い合わせ先が公開されているか、手数料や償還請求権、買戻義務について書面で説明があるかも見ておきたい部分です。質問への回答を曖昧にする会社や、契約書の控えを渡さない会社は避けるのが賢明でしょう。
手数料や契約条件を明示しない会社の中には、ファクタリングを装った貸付にあたるものも含まれます。ファクタリングが違法とされるケースと悪質業者の見分け方を知っておけば、契約前の段階で判断できる材料が増えます。
なお、資金化そのものだけでなく、その後の財務体質までを視野に入れたい場合は、ファクタリングと財務コンサルティングを併せて提供する相談型の会社を候補に入れておくと、選択の幅が広がります。
レセプトファクタリングによくある質問
最後に、利用できる対象や債権譲渡の通知、終了時の注意点など、検討段階で浮かびやすい疑問に答えます。
クリニックや歯科医院でも申込できますか?
クリニックや歯科医院を対象としたレセプトファクタリングは存在します。法人だけでなく個人開業の医療機関に対応する会社もありますが、求められる請求実績や希望額の下限といった条件は会社ごとに異なります。
開業直後でも相談に応じてもらえる場合はあるものの、必ず利用できると決まっているわけではありません。自院の開業時期と請求実績を伝えたうえで、必要書類と審査条件を確認するところから始めてください。
調剤薬局や介護事業所は対象になりますか?
調剤報酬債権を取り扱っているファクタリング会社であれば、調剤薬局も利用できます。一方、介護事業所が保有する介護報酬債権は、診療報酬債権とは別の商品として扱われるのが一般的です。
申込の際は、自院・自社が保有している債権が診療報酬、調剤報酬、介護報酬のいずれに当たるのかを明確に伝えましょう。対象範囲を確認しないまま手続きを始めると、審査に進めないことがあります。
支払基金や国保連に利用を知られてしまいますか?
3者間ファクタリングでは、診療報酬債権の譲渡通知と入金先の変更手続きを行うため、支払基金や国保連に知られずに利用できる仕組みではありません。
ただし、この通知は診療報酬の支払先を切り替えるために必要な事務手続きです。一般企業との取引で、取引先へ自社の資金繰り事情を説明する場面とは性質が異なると考えてよいでしょう。
利用を終了する際の注意点はありますか?
まずは最低利用期間と解約の申出期限を確認し、契約に沿って手続きを進めることです。債権譲渡通知の解除や入金先の復旧が完了する時期についても、事前に把握しておく必要があります。
利用を止めた後は、通常の支払サイクルへ戻るまで診療報酬が入らない期間が生まれる可能性があります。解約に踏み切る前に、給与や仕入れ費用を賄えるだけの運転資金を確保しておきましょう。
まとめ|契約条件と出口の資金計画まで描いてから利用しよう
レセプトファクタリングは、診療報酬債権を本来の支払日より前に資金化できる方法です。給与や医薬品代といった一時的な支払いを補う場面では大きな助けになりますが、その代わりに手数料や掛け目の分だけ受取額は減っていきます。
利用を決めるときは複数社から見積もりを取り、総費用、実際の入金額、最低利用期間、解約条件を並べて比較しましょう。あくまで短期のつなぎ資金と位置づけ、利用の目的と終える時期を決めたうえで、通常の入金サイクルへ戻すための資金計画まで描いておくことが重要です。
一方で、必要な金額が大きい場合や、赤字決算・税金の滞納といった個別の事情を抱えている場合、あるいは資金化にとどまらず財務体質そのものを立て直したい場合は、相談しながら進められる体制を持つ会社を選んだほうが結果的に負担を抑えやすくなります。
財務再生支援センターは、2者間・3者間ファクタリングに加え、注文書・診療報酬・介護報酬ファクタリングまで取り扱うファクタリング会社です。買取可能額は100万円~4億円と高額の資金調達に対応し、手数料は2%~8%と上限まで明示。最短即日での入金にも対応しており、審査通過率は94%です。累計契約数18,000件・申込総額350億円を超える取引実績を背景に、財務の専門家によるコンサルティングや金融機関対策といった経営支援を追加費用なしで受けられる点も特徴となっています。
目先の資金繰りを整えるだけでなく、中長期の財務体制まで見据えて資金調達を進めたい医療機関の方は、ぜひお気軽にお問い合わせください。
【参考URL】
金融庁|ファクタリングの利用に関する注意喚起
https://www.fsa.go.jp/user/factoring.html