2者間ファクタリングおすすめ8社比較|手数料の仕組みと選び方
「取引先に資金繰りの事情を知られたくない」「今日中に現金がほしい」
2者間ファクタリングは、こうした事業者のニーズに応える資金調達手段です。
ただし、3者間ファクタリングより手数料が高くなりやすい仕組みであるため、「なぜ高いのか」「どこまでが妥当な水準なのか」を理解しないまま契約すると、翌月以降の資金繰りをかえって圧迫しかねません。
本記事では、2者間ファクタリングの基本と費用の内訳を整理したうえで、2者間ファクタリングの対応実績や、売掛先に通知しない運用に強みを持つ会社8社をタイプ別に比較します。単発の資金調達で終わらせず、財務体質そのものを立て直したい事業者に向けた選び方も紹介します。
3者間も含めてできるだけ多くの選択肢を比較したい方は、ファクタリングおすすめ30社比較で全体像を確認することをおすすめします。本記事は2者間に条件を絞ったうえでの選定です。
【注目】資金調達をお急ぎの方へ
お急ぎで資金調達が必要な方は、以下のWebサイト内の申込フォームまたはお電話にてお気軽にお問い合わせください。
3つの疑問でわかる、2者間ファクタリングの全体像
Q1. 誰と誰の間で、何をやりとりする契約なのか
2者間ファクタリングとは、資金を調達したい事業者とファクタリング会社の2者だけで契約を結び、保有する売掛金を支払期日より前に現金化する仕組みです。売掛先はこの契約に一切関与しません。
流れとしては、利用者が請求書や通帳の写しなどを提出してファクタリング会社の審査を受け、契約成立後に手数料を差し引いた買取代金が振り込まれます。その後、支払期日が来ると売掛先から利用者へ通常どおり代金が入金され、利用者はその中から契約で定めた期日までにファクタリング会社へ送金します。売掛先への通知や承諾は原則不要ですが、契約違反時の対応など例外条件は事前に確認しておきましょう。
Q2. 3者間ファクタリングと何が違うのか
3者間ファクタリングでは売掛先も契約当事者に加わり、承諾を得たうえで支払期日に売掛先からファクタリング会社へ直接代金が支払われます。回収ルートが明確になる分、ファクタリング会社側のリスクが下がり、手数料も抑えられやすいのが特徴です。一方で、売掛先への通知が避けられず、承諾を得るまでに時間がかかる点がデメリットとなります。
手数料の内訳や、会社ごとの相場の違いについてはファクタリングの手数料相場と内訳を解説でも詳しく取り上げています。
| 比較項目 | 2者間ファクタリング | 3者間ファクタリング |
|---|---|---|
| 手数料の目安 | 8〜18%程度 | 2〜10%程度 |
| 売掛先への通知 | 原則不要 | 必要 |
| 入金までの速さ | 速い | やや時間がかかる |
| 債権譲渡登記 | 必要となる場合がある | 原則不要 |
※近年は2者間でも登記不要としている会社が多く、会社ごとに異なります。
Q3. なぜ2者間の方が手数料は高くなるのか
2者間ファクタリングでは、売掛先からいったん利用者の口座へ入金された資金を、利用者自身がファクタリング会社へ送金します。この「利用者を経由する」という構造は、使い込みや持ち逃げといった債務不履行のリスクをファクタリング会社側に負わせます。結果として、3者間より手数料が高くなりやすいのです。
なお、同じ手数料率でも、事務手数料や振込手数料、債権譲渡登記の費用の有無によって最終的な受取額は変わります。見積もりの段階で「何がいくら差し引かれ、いくら振り込まれるのか」を必ず確認しましょう。
いくら手元に残る?手数料の考え方をシミュレーションで確認
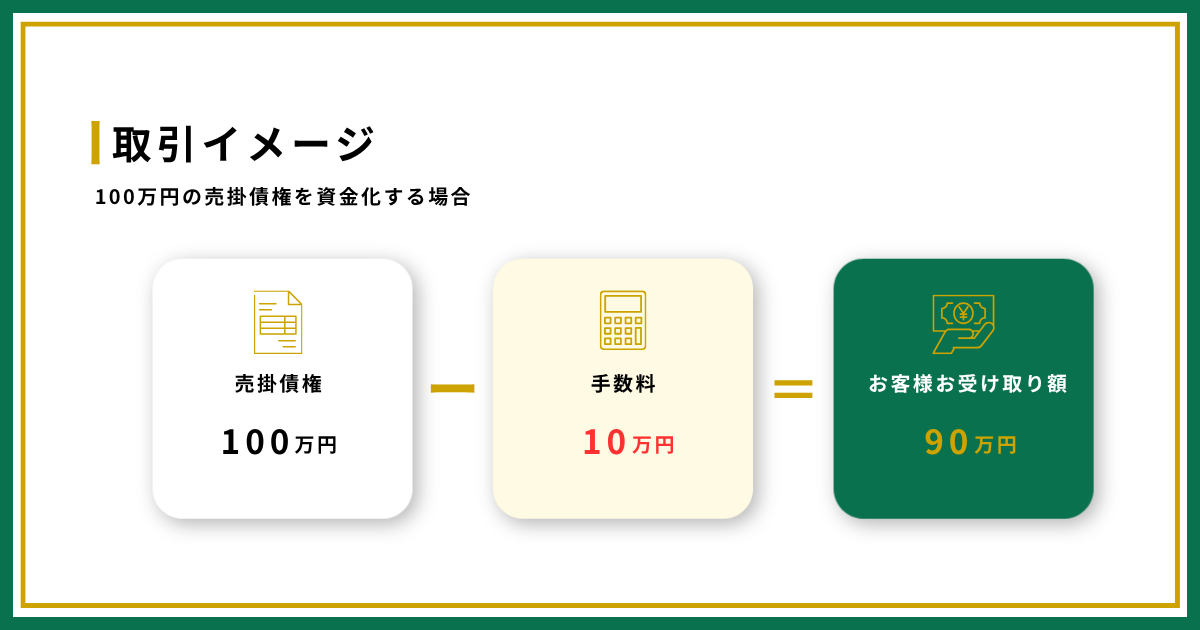
例えば、100万円の売掛金を手数料10%で売却した場合、追加費用がなければ受取額は90万円です。これを毎月繰り返すと、本来入金されるはずだった売上が継続的に目減りしていくため、「必要な時に、必要な金額だけ」利用することが前提になります。
ファクタリングの基本的な仕組みから確認したい方は、ファクタリングとは?仕組みと基礎知識もあわせてご覧ください。
2者間ファクタリングを比較するときの3つの視点
手数料が高くなりやすい2者間ファクタリングを選ぶ際は、以下の視点で比較すると判断がぶれにくくなります。
- 提示された手数料率だけでなく、事務手数料・債権譲渡登記費用を含めた「最終受取額」で比較する
- 同じ売掛金・同じ希望入金日の条件を複数社に伝えて相見積もりを取る
- 一時的なつなぎ資金として利用する場合、次回入金までに完済できる金額に抑える
こんな事業者に向いている/慎重に検討すべき事業者
向いているケース
- 支払サイトが長い業種:建設業・運送業・人材派遣業など、月末締め翌月末払いが慣習の業種では、入金までの60日前後を埋める資金として活用しやすい
- 取引先との関係を優先したい:3者間ファクタリングのように売掛先の承諾を得る必要がなく、資金調達の事実を知られにくい
- 銀行融資が難しい状況にある:ファクタリングは売掛金の売買であり融資ではないため、審査で重視されるのは自社の業績より売掛先の信用力。赤字決算や税金滞納があっても相談できる場合がある
慎重に検討すべきケース
- 手数料負担が資金繰りを悪化させる懸念がある:短期間での反復利用は、手取り額の目減りを積み重ねる結果になりやすい
- 入金後の送金管理に不安がある:売掛先からの入金後、利用者自身がファクタリング会社へ送金する義務を負うため、資金の管理体制が求められる
- 赤字や資金不足が構造的に続いている:ファクタリングはあくまで一時的な資金繰り改善策であり、赤字そのものを解消する手段ではない。支払サイトの見直しや経費構造の改善、財務コンサルティングの活用など、根本的な対策と並行する必要がある
借入への依存度が高くなっている場合の考え方は、借入依存度の目安と改善方法でも解説しています。
2者間ファクタリングで特に確認したい2つのポイント
2者間ファクタリングは、売掛先への通知がない代わりに、利用者側が負う責任が3者間より重くなります。契約前に押さえておきたいのは、「通知留保が解除される条件」と「入金後の送金管理」の2点です。どちらも契約書と社内体制の問題であり、手数料の比較だけでは見えてきません。
通知留保が解除されるのはどんなときか
2者間ファクタリングでは、売掛先への通知や承諾は原則不要です。ただしこれは「通知しない」という契約上の取り決めであって、いかなる場合も通知されないことを保証する仕組みではありません。多くの契約では、一定の事由が生じた場合にファクタリング会社が売掛先へ通知できる、または債権譲渡登記を実行できると定められています。
通知留保が解除される主なケースは次のとおりです。
- 契約で定めた期日までに送金がない、または遅延が続いている
- 架空の請求書やすでに他社へ譲渡済みの売掛金など、申告内容に虚偽があった
- 売掛金の入金先口座を無断で変更した
- 利用者と連絡が取れなくなった
- 利用者について破産や民事再生などの手続きが開始された
契約前に確認しておきたい条項は以下の4点です。
| 確認する条項 | 見るポイント |
|---|---|
| 通知・登記の留保条項 | 何日の遅延で通知や登記が可能になるのか |
| 債権譲渡登記の扱い | 「不要」なのか「留保」なのか。留保の場合は後から登記される可能性がある |
| 期限の利益喪失条項 | どの事由に該当すると一括請求に切り替わるのか |
| 報告義務 | 売掛先からの入金状況をいつ、どの方法で報告するのか |
通知される可能性が条項として存在すること自体は、不当なものではありません。問題になるのは、その条件が契約書に書かれていない場合です。口頭で「絶対に通知しない」と説明されても、書面に根拠がなければ確認したことになりません。契約書の控えを必ず受け取り、該当条項を読んだうえで署名しましょう。
なお、債権譲渡登記を留保する運用は会社によって異なります。登記の有無とその時期は、見積もりの段階で書面の形で確認してください。
入金後の送金管理をどう組み立てるか
2者間ファクタリングでは、売掛先からの代金がいったん利用者の口座に入金されます。利用者はその中からファクタリング会社へ送金します。つまり、手元に「自社の資金ではないお金」が一定期間とどまる構造です。ここを分けて管理できるかどうかが、2者間を安全に使えるかの分かれ目になります。
最低限、次の5点を運用に組み込んでおくと安心です。
- 送金予定額は、運転資金とは別枠で管理する。可能であれば入金用の口座を分ける
- 売掛先からの入金予定日と、ファクタリング会社への送金期日を同じカレンダーで管理する
- 送金の担当者と代行者をあらかじめ決めておく。担当者1人に依存させない
- 売掛先からの入金が遅れそうだとわかった時点で、ファクタリング会社へ連絡する
- 複数社を利用する場合は、請求書単位で譲渡先を記録する
管理表は次のような項目があれば十分です。
| 売掛先 | 売掛金額 | 譲渡先 | 入金予定日 | 送金期日 | 送金額 |
|---|---|---|---|---|---|
| ◯◯建設 | 300万円 | A社 | 4月30日 | 5月2日 | 300万円 |
特に注意したいのが、売掛先からの入金が遅れたときの対応です。遅延を自社で抱え込み、送金期日を過ぎてから連絡すると、契約違反として通知や登記につながる可能性があります。遅れそうだと判明した時点で先に相談すれば、期日の調整に応じてもらえるケースもあります。連絡の早さが、通知リスクを下げる最も確実な方法です。
また、請求書単位の記録は二重譲渡の防止にも直結します。同じ売掛金を複数社へ譲渡してしまうと、契約解除や損害賠償にとどまらず、刑法上の責任を問われる可能性があります。すでに他社を利用している状態で乗り換えを検討する場合は、ファクタリングの乗り換え・他社併用の注意点もあわせてご確認ください。
こうした送金管理の体制づくりまで含めて相談したい場合は、ファクタリングと並行して財務面の支援を受けられる会社を選ぶという考え方もあります。
失敗しないファクタリング会社の選び方チェックリスト
- 最終受取額が明確か:「手数料2%~」という表示は最も良い条件の数字にすぎない。事務手数料・振込手数料・債権譲渡登記費用を含めた内訳を見積もりで確認する
- 即日対応の条件が具体的か:申込の締切時間と、オンライン契約に対応しているかを確認する。銀行の営業時間を過ぎれば当日着金はできない。時間帯別の条件はファクタリングで即日入金を受ける方法、必要書類はファクタリングに必要な書類一覧で確認できます
- 運営会社の実態を確認できるか:会社名・所在地・代表者名・固定電話番号が公式Webサイトに明記されているか、契約書の内容について書面と口頭の両方できちんと説明してくれるかを見極める
- 偽装ファクタリングの兆候がないか:金融庁は、買取代金が売掛金額に比べて著しく低い、売掛先が支払わない場合に利用者へ買い戻しを求める、契約書の控えを渡さないといった行為に注意を呼びかけています。該当する場合はその場で契約せず専門家に相談してください。
悪質業者の具体的な見分け方はファクタリングは違法?やばい業者の見分け方でも詳しく解説しています
【比較表】2者間ファクタリング対応のおすすめ会社8選
※本比較表は、2者間ファクタリングの対応実績や、売掛先へ通知しない運用の強みを基準に8社を選定しています。2者間・3者間を問わず幅広く比較したい方はファクタリングおすすめ30社比較をご覧ください。
| 会社名 | 入金スピード | 手数料 | 買取可能額 | 通過率 | 契約方法 |
|---|---|---|---|---|---|
| 財務再生支援センター | 最短即日 | 2%~8% | 100万円~4億円 | 94% | 来店/訪問/オンライン |
| アクセルファクター | 最短2時間 | 0.5%~ | 30万円~3億円 | 93% | オンライン/来店/訪問 |
| CashN | 最短20分 | 2%~ | 5万円~50万円 | 93% | オンライン |
| PMG | 最短2時間 | 2%~ | 50万円~2億円 | 非公開 | オンライン/来店 |
| No.1 | 最短即日 | 0.5%~15%(2者間) | 50万円~5,000万円 | 95%以上 | オンライン/訪問/電話 |
| QuQuMo | 最短2時間 | 1%~ | 上限なし | 非公開 | オンライン |
| ベストファクター | 最短即日 | 2%~20% | 30万円~1億円 | 92.25% | オンライン(審査のみ)/来店/訪問 |
| OLTA | 最短即日 | 2%~9% | 上限なし | 非公開 | オンライン |
※2026年9月時点の各社公式サイト公表情報をもとに作成。通過率は各社の公表値です
タイプ別|2者間ファクタリング対応8社の特徴
高額の資金調達と経営支援まで相談したいなら「財務再生支援センター」
累計契約数18,000件、申込総額350億円を超える取引実績を持ち、総資本金2億8,447万円のグループ企業として運営されています。手数料は2%からと低コストに抑えられているほか、他社からの乗り換え優遇措置も用意されています。最大の特徴は、財務の専門家によるコンサルティングや金融機関対策といった経営支援を追加費用なしで受けられることです。2者間ファクタリングでは送金管理の体制も審査時に見られやすい傾向がありますが、財務コンサルティングを並行して受けられる点は、資金繰り管理に不安がある事業者にとって判断材料になります。目先の資金調達だけでなく、中長期的な財務体制の強化や事業再生まで見据えたい事業者に適しています。
高額の資金調達と幅広い債権種別に対応してほしいなら「アクセルファクター」
ネクステージグループホールディングスを母体に持ち、審査通過率93%、最短2時間の入金対応が特徴です。オンライン契約により来店不要で手続きを進められるほか、数億円規模の高額債権にも対応。赤字決算や税金滞納中、開業したばかりの段階でも取引可能とされ、銀行融資が難しいケースでも相談しやすいサービスです。2者間・3者間の両方を扱っており、売掛先への通知を避けたいか、手数料を抑えたいかで契約方式を選べる点も強みといえます。請求書だけでなく注文書や診療報酬・介護報酬にも対応しており、必要書類は請求書・通帳コピー・身分証明書の3点のみとされています。
少額・急ぎの資金調達なら「CashN」
完全オンライン対応で、最短20分の振込を実現しているのが最大の特徴です。手数料の下限は2%と低水準に設定されており、独自の審査AIによる審査通過率は93%とされています。売掛先が法人であれば利用可能とされており、突発的な運転資金を最短で確保したいフリーランスや小規模事業者に向いています。少額・単発利用が中心となるため、2者間特有の「反復利用による手取り目減り」のリスクは比較的コントロールしやすい規模感といえます。
資金調達と並行して経営支援も受けたいなら「PMG」
売掛金の早期資金化に加え、財務支援・経営改善・本業支援まで幅広く手がける「中小企業支援機構」として位置づけられています。東京本社のほか大阪・福岡・札幌・仙台・名古屋・広島など全国に拠点を持ち、対面サポートを重視する事業者にも利用しやすい体制です。財務コンサルティング、金融機関対策、助成金・補助金の紹介、税理士マッチングなど、資金調達にとどまらない支援を展開している点が特徴です。対面拠点が多いため、2者間契約特有の送金管理体制の説明をその場で相談しやすい点もメリットです。
他社からの乗り換えや業種特化プランを重視するなら「No.1」
2016年の設立以来、乗り換え実績と再生支援実績を積み重ねてきた会社です。審査通過率95%以上、手数料は0.5%~15%と業界最安水準を掲げています。総合ファクタリングに加え、建設業特化・個人事業主特化・診療報酬ファクタリングなど業種別の専門プランを用意している点が他社との違いです。経営支援コンサルティングも展開しており、資金調達後のキャッシュフロー改善まで見据えたい事業者に向いています。
必要書類を最小限に抑えたいなら「QuQuMo」
審査に必要な書類は請求書と通帳の2点のみとされており、書類準備の負担を大きく抑えられる点が特徴です。申込から入金まで最短2時間、電子契約サービスの活用によって手続きがオンライン上で完結します。手数料は1%~と案内されており、買取金額に上限・下限の設定もありません。書類点数が少ない分、2者間ファクタリングで重視される「送金管理・通知リスクの説明」については、事前にしっかり確認しておくと安心でしょう。
財務状況が厳しい状態でも相談したいなら「ベストファクター」
「売掛先の信用度を重視した独自審査で、財務状況が悪化している状態でも利用できる」ことを掲げているのが特徴です。オンライン審査に対応しつつ、契約時には面談(訪問可)が必要な仕組みで、丁寧なヒアリングを重視する事業者向けといえます。ファクタリングにとどまらず資金繰りの改善までサポートする姿勢も特徴のひとつです。
金融機関との連携実績や透明性を重視するなら「OLTA」
MUFGデジタルアクセラレータ発のフィンテック企業で、三菱UFJ銀行・三井住友銀行・みずほ銀行をはじめ、地方銀行32行とパートナー提携している点が信頼性の裏付けとなっています。手数料は2%~9%と上限が明示されており、コストの見通しを立てやすいのが特徴です。AI審査により書類が揃えば短時間で見積もり結果が届き、買取金額の上限・下限もないため、少額から高額まで幅広く対応できます。手数料上限が9%と、コストを抑えたい事業者にとって比較検討の材料になります。
2者間ファクタリングの申込から入金までの流れ(最短即日を目指す場合)
2者間ファクタリングは売掛先の承諾を待つ工程がないため、条件が揃えば即日入金も可能です。ただし「最短即日」は当日中の着金を保証するものではなく、申込時間や書類の不備によって翌営業日になることもあります。
- 請求書・通帳の写し・本人確認書類など必要書類を前日までに確認し、営業時間の早い時間帯に申込む
- 提示された買取金額の見積もりで、手数料・追加費用・最終入金額を確認する
- 売掛先の信用力や売掛金の実在性などをもとにした審査を受け、契約内容を確認したうえで契約を締結する
- 手数料を差し引いた買取金の入金を受ける
- 会社によっては入金後に債権譲渡登記の手続きが発生するため、費用と時期を事前に確認しておく
当日中の着金を確実にするための申込時間や土日対応の条件は、ファクタリングで即日入金を受ける方法で詳しく解説しています。
よくある質問
Q. 売掛先に知られない方法はある?
2者間ファクタリングは売掛先への通知や承諾なしで利用できる仕組みですが、「絶対に知られない」ことを保証するものではありません。送金の遅延や虚偽申告といった契約違反があった場合は、通知される可能性があります。解除の条件は契約書で必ず確認してください。
Q. 個人事業主でも大手のファクタリング会社を使える?
個人事業主に対応するファクタリング会社であれば利用できます。ただし法人間の売掛金に限定する会社や、最低買取額を設定している会社もあります。自社のWebサイトを整備しておく、青色申告・複式簿記で確定申告している、継続的な取引実績があるといった点は、審査をスムーズに進めるうえでのポイントになります。
Q. 手数料以外にかかる費用はある?
会社によっては、事務手数料・振込手数料・債権譲渡登記費用が別途発生する場合があります。「手数料〇%」という表示だけで判断せず、見積もり時にすべての費用項目を確認し、最終的な受取額を基準に比較しましょう。
Q. 一度に複数社へ見積もりを依頼してもいい?
契約前に複数社へ見積もりを依頼し、手数料や受取額、入金予定日を比較すること自体は問題ありません。ただし、同一の請求書に基づく売掛金をすでに売却した後、別の会社へも売却する行為は「二重譲渡」にあたります。契約解除や損害賠償請求のほか、刑法上の詐欺罪・横領罪などの対象となる可能性があります。相見積もりの段階と、契約後の譲渡状況は明確に分けて管理してください。他社をすでに利用している状態で乗り換えを検討する場合の注意点は、ファクタリングの乗り換え・他社併用の注意点で解説しています。
まとめ:スピード重視の資金調達か、根本的な財務改善かで選び方は変わる
2者間ファクタリングは、売掛先への通知を避けながら最短即日の資金化を目指せる手段です。ただし手数料は3者間より高くなりやすいため「一時的なつなぎ資金」として、必要な範囲で計画的に使うことが基本になります。
一方で、「調達額が大きい」「赤字決算や税金滞納など個別事情がある」「資金調達を機に財務体質そのものを立て直したい」という場合は、単発の現金化サービスだけでは根本的な解決に至らないケースも少なくありません。財務再生支援センターでは、買取可能額100万円~4億円の高額ファクタリングに加え、専任担当者による財務コンサルティングや金融機関対策までを無料で提供しています。目先の資金繰りと同時に、経営の立て直しまで見据えて相談したい方は、ぜひお問い合わせください。
参考URL
| 会社名 | URL |
|---|---|
| 財務再生支援センター | https://zaimu-saisei.co.jp |
| アクセルファクター | https://accelfacter.co.jp |
| CashN | https://cashn.jp |
| PMG | https://p-m-g.tokyo |
| No.1 | https://no1service.co.jp |
| QuQuMo | https://ququmo.net |
| ベストファクター | https://bestfactor.jp |
| OLTA | https://olta.co.jp |